Buenos días,
Tras el análisis del sábado, hoy toca mirar hacia adelante y definir la jugada. La idea central con la que trabajo es que estamos muy cerca de ver un suelo inicial en tecnología, semiconductores y metales preciosos. No descarto en absoluto que entre hoy y mañana veamos una última descarga de ventas de las que asustan. La presión puede apretar antes de ver el giro, pero justo por eso hay que tener el gatillo listo y las condiciones muy claras.
La foto que tengo en el radar es muy concreta: un desapalancamiento brutal y a toda prisa, el sentimiento por los suelos y varios activos clave llamando a las puertas de soportes técnicos. Falta que el dinero comprador dé la cara. Si aparece, tendremos sobre la mesa una ventana excelente para reconstruir cartera con un ratio rentabilidad/riesgo infinitamente mejor que hace tres semanas. Si las ventas siguen cayendo a plomo sin que nadie las frene, quietos en la mata. Se entra cuando se ve agotamiento vendedor real, sin pedir el imposible de que se despejen todas las dudas antes de mover ficha.
Esta semana tenemos citas de sobra para poner a prueba esa tesis casi a diario. Apple y Palantir publican hoy tras el cierre, mañana martes llegan las elecciones legislativas (midterms) y el viernes tenemos el dato de empleo estadounidense. Entre medias, el Tesoro detallará cómo piensa financiarse este trimestre. La clave estará en ver si el mercado es capaz de digerir todo este flujo de noticias y hacer suelo, o si provoca otra ronda de ventas forzadas. Para abrir boca, hoy a las 16:00 (hora peninsular) sale el ISM manufacturero, que nos dará la primera pista sobre actividad y precios.
Un posible suelo después de una última descarga de ventas
El modelo agregado de riesgo ha vuelto a meterse en una zona que ya pide estar muy atentos. Todavía no se ha girado al alza, y otro día de caídas podría llevarlo a lecturas aún más extremas. Esto encaja perfectamente con el clásico patrón de viernes malo y lunes malo, donde se terminan concentrando un montón de órdenes de venta por pánico en muy pocas horas. Por eso voy a vigilar con lupa qué hace el mercado entre hoy lunes y mañana martes, coincidiendo además con las urnas en Estados Unidos.
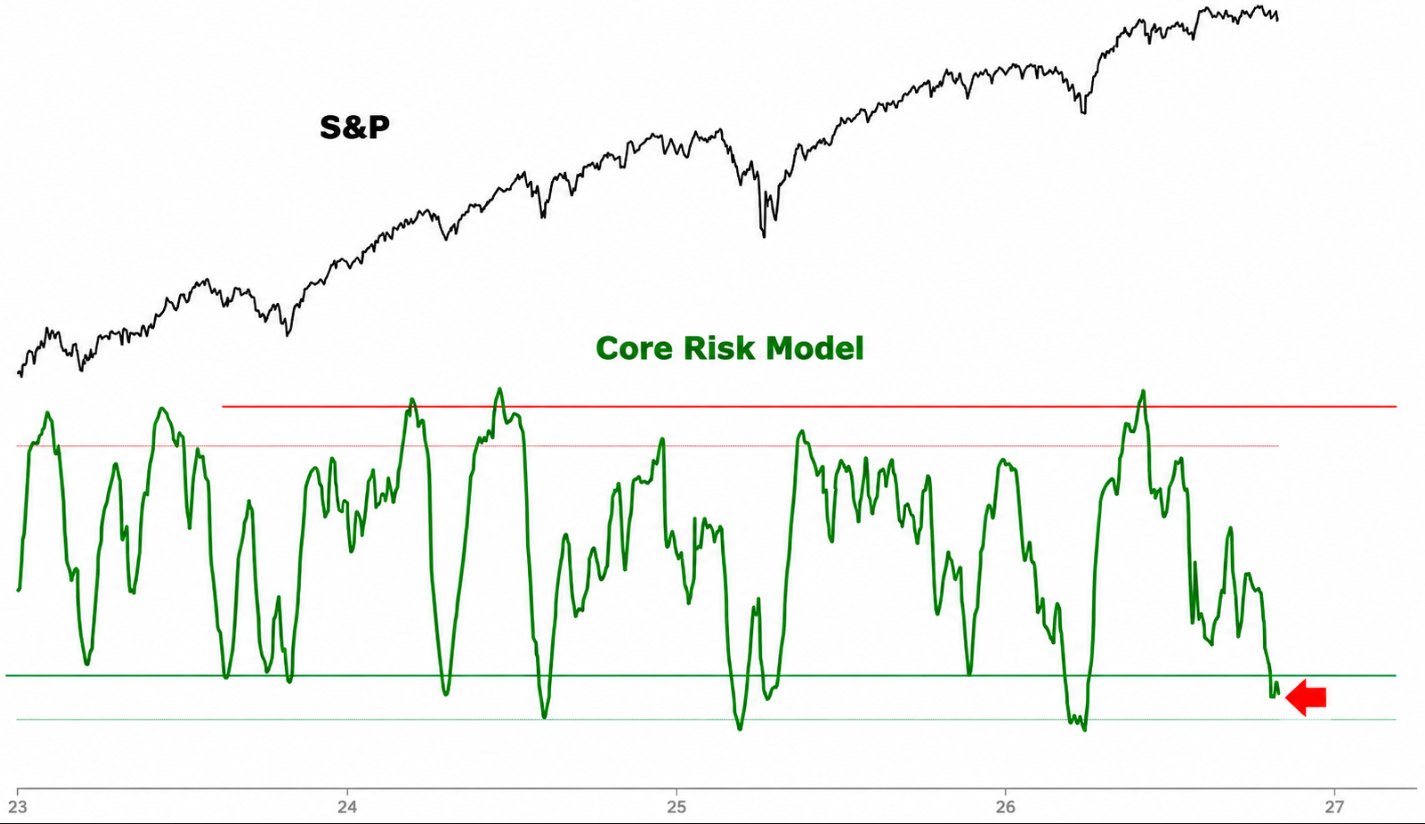
Al final, una capitulación de verdad llega cuando muchos partícipes venden no porque quieran, sino porque no les queda más remedio para reducir riesgo o levantar liquidez (aunque el precio al que venden ya sea un regalo). Mientras esas órdenes forzadas siguen entrando por la ventana, la bolsa puede caer bastante más de lo que parece lógico. La oportunidad real aparece cuando todo ese papelón encuentra manos fuertes al otro lado y deja de marcar nuevos mínimos. Prefiero mil veces entrar viendo cómo reacciona el mercado después del mínimo que intentar adivinar el punto exacto con el cuchillo cayendo.
Estos días toca tener el radar puesto en posibles titulares de cierres de fondos, restricciones de liquidez, liquidaciones forzadas o tensiones en la fontanería del mercado (síntomas típicos cuando aprieta el zapato). También me fijaré mucho en si las ventas se vuelven indiscriminadas y empiezan a derribar a los sectores que mejor estaban aguantando el chaparrón. Ese tipo de "venderlo todo" suele ser el último coletazo de una limpieza final, aunque si se alarga sin rebote significaría que el contagio va a más. Como siempre, será la reacción posterior del precio la que dicte sentencia.
¿Qué me haría levantar las orejas de verdad? Ver un mercado que marca un nuevo mínimo intradía y se da la vuelta con fuerza antes del cierre, con valores de calidad negándose a caer más aunque los índices sigan sufriendo y una volatilidad que ya no acompaña las caídas. Un buen día de vuelta (al estilo de un Follow-Through) sería el primer aviso. Y si luego vuelve a testear la zona de mínimos con mucho menos volumen vendedor y más amplitud compradora, tendremos luz verde.
El Nasdaq está haciendo una limpieza importante de posiciones
Fijaos en lo que están haciendo los institucionales. El posicionamiento de los gestores en futuros del Nasdaq 100 se ha desplomado cerca de un -20% en solo una semana (con datos hasta el martes 27 de octubre). Y ojo, que esa foto ni siquiera recoge el hachazo del viernes, así que es muy probable que a día de hoy la limpieza sea todavía mayor.
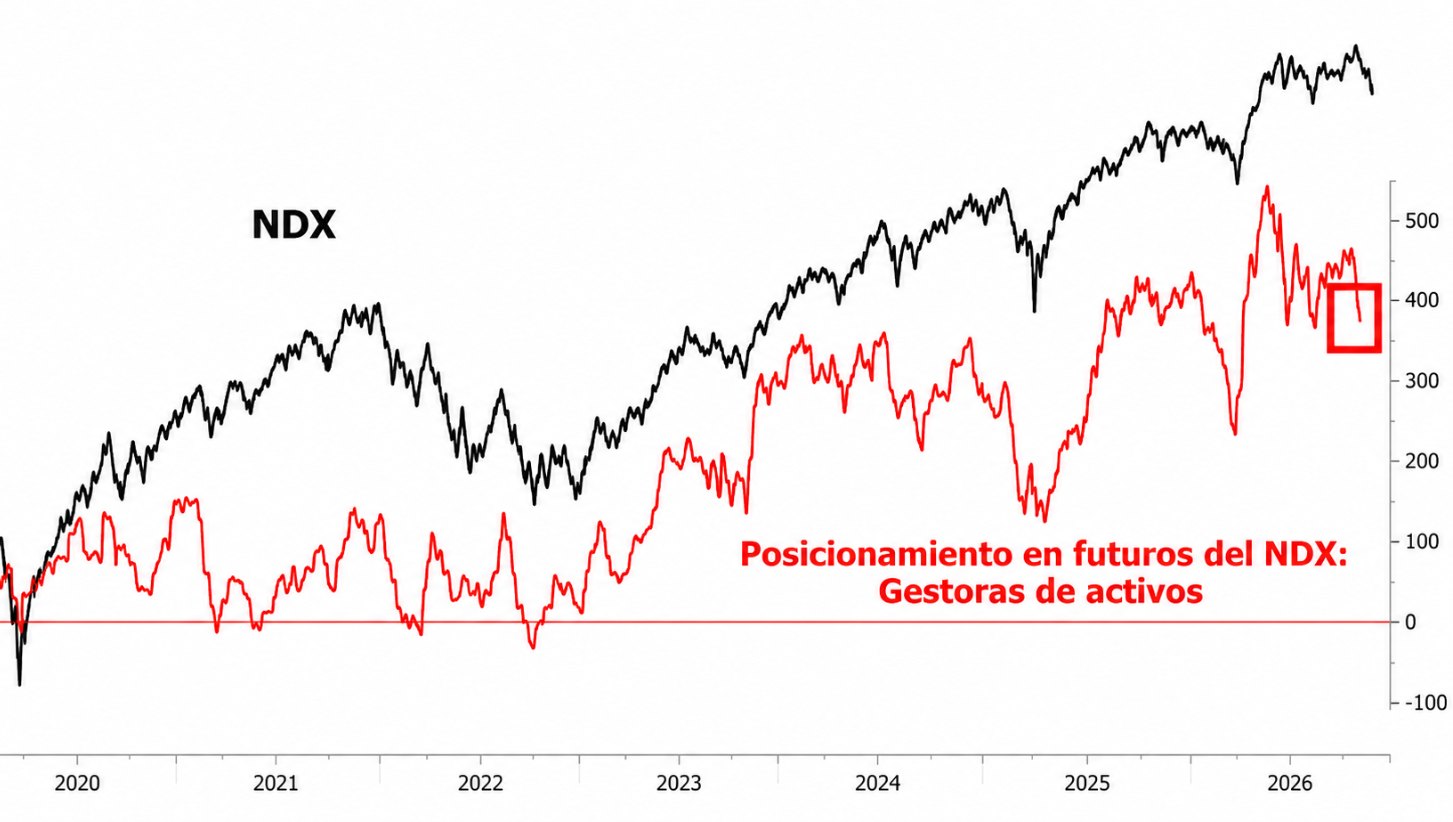
En paralelo, si miramos el recorte de exposición bruta de los hedge funds Long/Short, estamos ante el mayor tijeretazo de toda la serie desde 2016 (también con datos hasta el martes). La caída acumulada ronda el -7,8% respecto a su exposición bruta total. Es decir, han soltado lastre a una velocidad de vértigo.
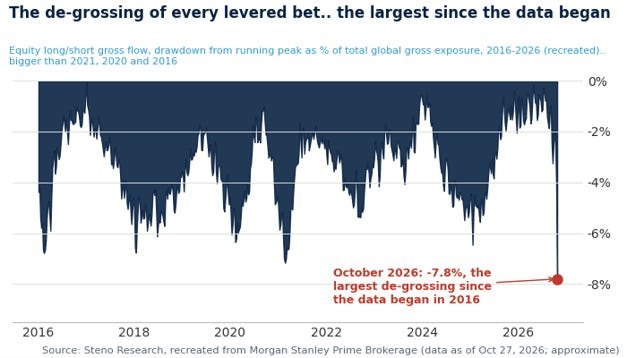
¿Y por qué es tan importante esto para los próximos días? Muy sencillo: cuanto más riesgo haya salido ya del mercado antes del giro, menos ventas obligadas quedarán pendientes. Y no solo eso, si el mercado empieza a rebotar, muchos de estos gestores que se han quedado fuera tendrán que salir corriendo a recomprar para no quedarse atrás. Esa gasolina es la que suele alimentar los primeros tramos de vuelta. Cuando esta limpieza deje de presionar los precios a la baja, la asimetría entre lo que podemos ganar y lo que arriesgamos cambiará por completo.
La limpieza todavía convive con riesgo pendiente de salir
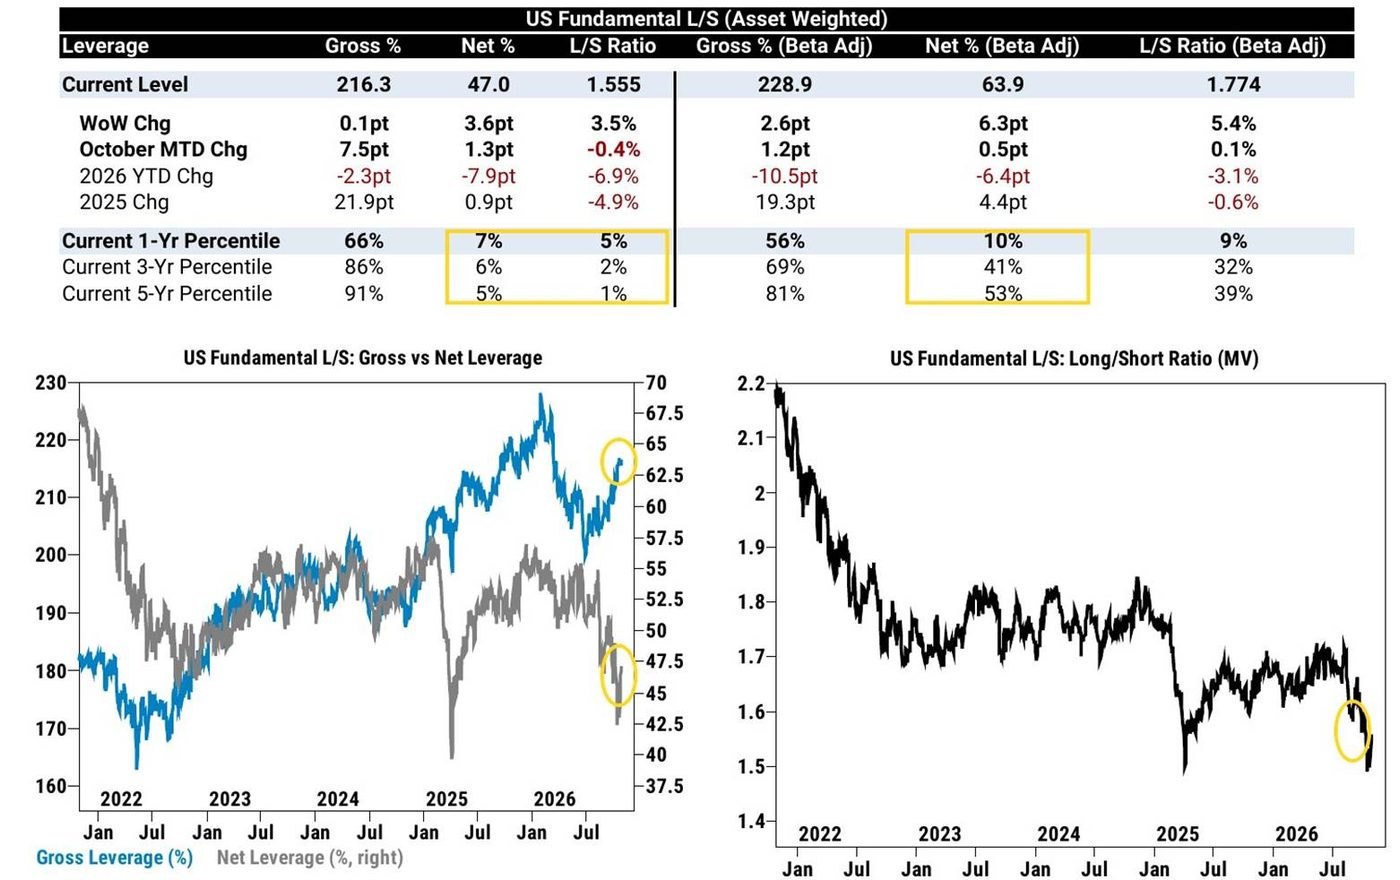
Ahora bien, vamos a ponerle un matiz importante a esta limpieza para no pecar de ingenuos. Si miramos los datos de los fondos Long/Short hasta el jueves 29, su exposición neta había bajado al 47%, pero su exposición bruta seguía disparada en el 216,3% (en el percentil 91 de los últimos cinco años). Es decir, han recortado mucho desde máximos, sí, pero siguen llevando muchísimo apalancamiento total en libros. Además, gran parte de las compras que vimos antes del viernes fueron simples cierres de cortos (short covering), no dinero fresco entrando con convicción en el lado largo.
De hecho, hay un dato que explica de maravilla por qué esa exposición neta del 47% engaña un poco. Si la ajustamos por beta (sensibilidad real al mercado), la exposición neta real sube hasta el 63,9%. ¿Cómo es posible tanta diferencia? Pensad en un fondo que tiene en cartera tecnológicas de alta beta y se cubre poniéndose corto de un índice general mucho más tranquilo. Sobre el papel parece muy cubierto, pero cuando la tecnología se pega un batacazo mientras el resto del mercado aguanta, la cobertura se queda cortísima y el fondo sufre igual.
Al mirar quién compró antes del viernes vemos exactamente lo mismo. El 73% de las compras netas de los hedge funds se fue a índices y ETFs, reduciendo los cortos en ETFs estadounidenses un -4,8%. En acciones sueltas, casi todo lo que se compró fue para cerrar posiciones bajistas. La tecnología recuperó por esta vía cerca del 40% de lo que habían vendido en las tres semanas previas, pero las Siete Magníficas siguieron sufriendo ventas en cuatro de las cinco sesiones. Que dejen de machacar el botón de venta ya es un paso, pero para hablar de un suelo sólido necesitamos ver compras reales por convicción en los negocios.
Y recordad que toda esta foto se corta el jueves. El viernes los gestores volvieron a soltar papel, con los ETFs concentrando cerca del 31% de todo el volumen negociado en la sesión (su mayor peso en un día completo desde junio). Esto encaja con la idea de que toda la limpieza acumulada hasta mediados de semana nos va preparando la pista de aterrizaje, pero todavía podemos estar digiriendo los últimos coletazos de ventas.
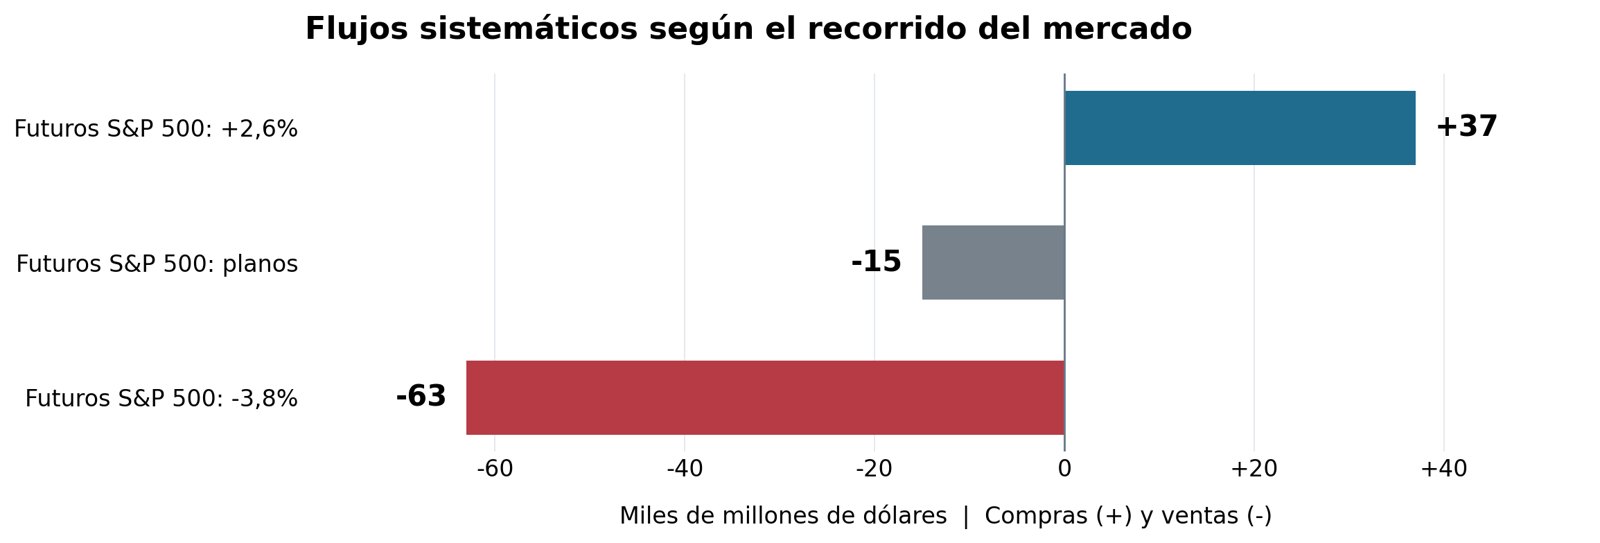
Tampoco hay que perder de vista a los fondos sistemáticos (CTAs, control de volatilidad y paridad de riesgo), que van con retardo y pueden alargar un poco más la presión. Para esta semana, el modelo de flujos estima ventas globales de unos 15.000 millones de dólares si el mercado se queda plano. Ahora bien, si los futuros del S&P 500 rebotan un +2,6%, la película cambia radicalmente y pasarían a comprar unos 37.000 millones. Por contra, si caemos otro -3,8%, las ventas automáticas podrían irse hasta los 63.000 millones.
Fijaos en el desglose de esos flujos, porque explica muy bien por qué el primer intento de rebote puede ser una montaña rusa. Con un mercado plano, saldrían unos 8.000 millones de CTAs (seguidores de tendencia), 5.000 millones de paridad de riesgo y 2.000 millones de fondos de control de volatilidad. En el escenario alcista, casi todas las compras (34.000 de los 37.000 millones) vendrían de los CTAs reconstruyendo largos. Y en el escenario bajista, las ventas se repartirían casi a medias entre control de volatilidad y CTAs. Como cada algoritmo mira su propio indicador, podemos tener perfectamente sesiones con los CTAs comprando el giro por la mañana y los fondos de control de volatilidad vendiendo por la tarde.
La buena noticia aquí es que 11 de las 12 variantes del modelo de tendencia sobre el Nasdaq 100 ya han cerrado sus posiciones largas. Ahí el trabajo sucio está prácticamente hecho. El problema son los fondos de control de volatilidad, que reaccionan más despacio y pueden seguir vendiendo unos días más aunque el índice ya haya dejado de caer. Por eso insisto tanto en que podemos ver un último susto (o un primer rebote algo errático) hasta que el mercado demuestre que puede tragarse ese papel pendiente sin despeinarse.
Además, no todos los índices están igual de limpios. Mientras el posicionamiento discrecional ya ha bajado al percentil 21, el sistemático agregado sigue en el percentil 79. Dentro de los CTAs, a cierre del jueves 29 el S&P 500 seguía muy cargado (en el percentil 82), frente al percentil 55 del Nasdaq 100 y el 29 del Russell 2000. Es decir, en el Nasdaq y en pequeñas compañías se ha limpiado muchísimo más que en el S&P 500.
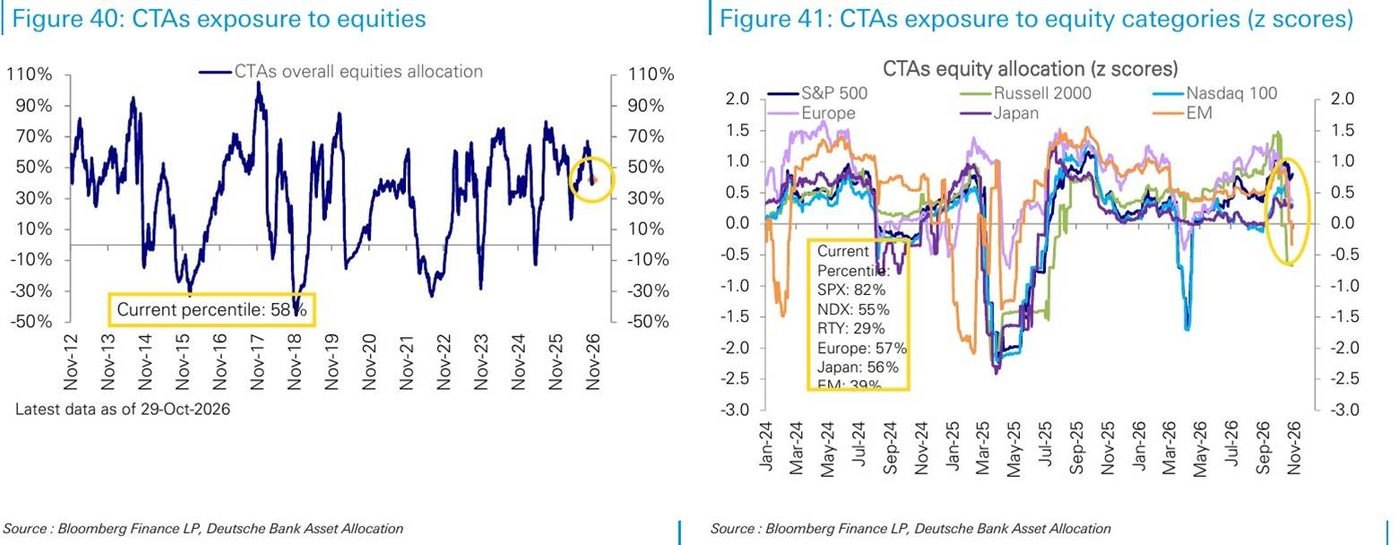
De hecho, en los futuros de diciembre del S&P 500 (que cerraron en 7.617 puntos), el siguiente nivel que activaría ventas de los CTAs está pegado, en los 7.606 puntos, y una caída adicional del -2% les obligaría a soltar los largos que les quedan (mientras que en el índice al contado la zona clave de tendencia a medio plazo pasa por los 7.544 a 7.554 puntos). Estamos justo en la frontera donde un empujón hacia abajo dispara las últimas ventas mecánicas, pero donde un rebote sostenido les obligaría a volver a comprar.
El sentimiento todavía permite un último susto
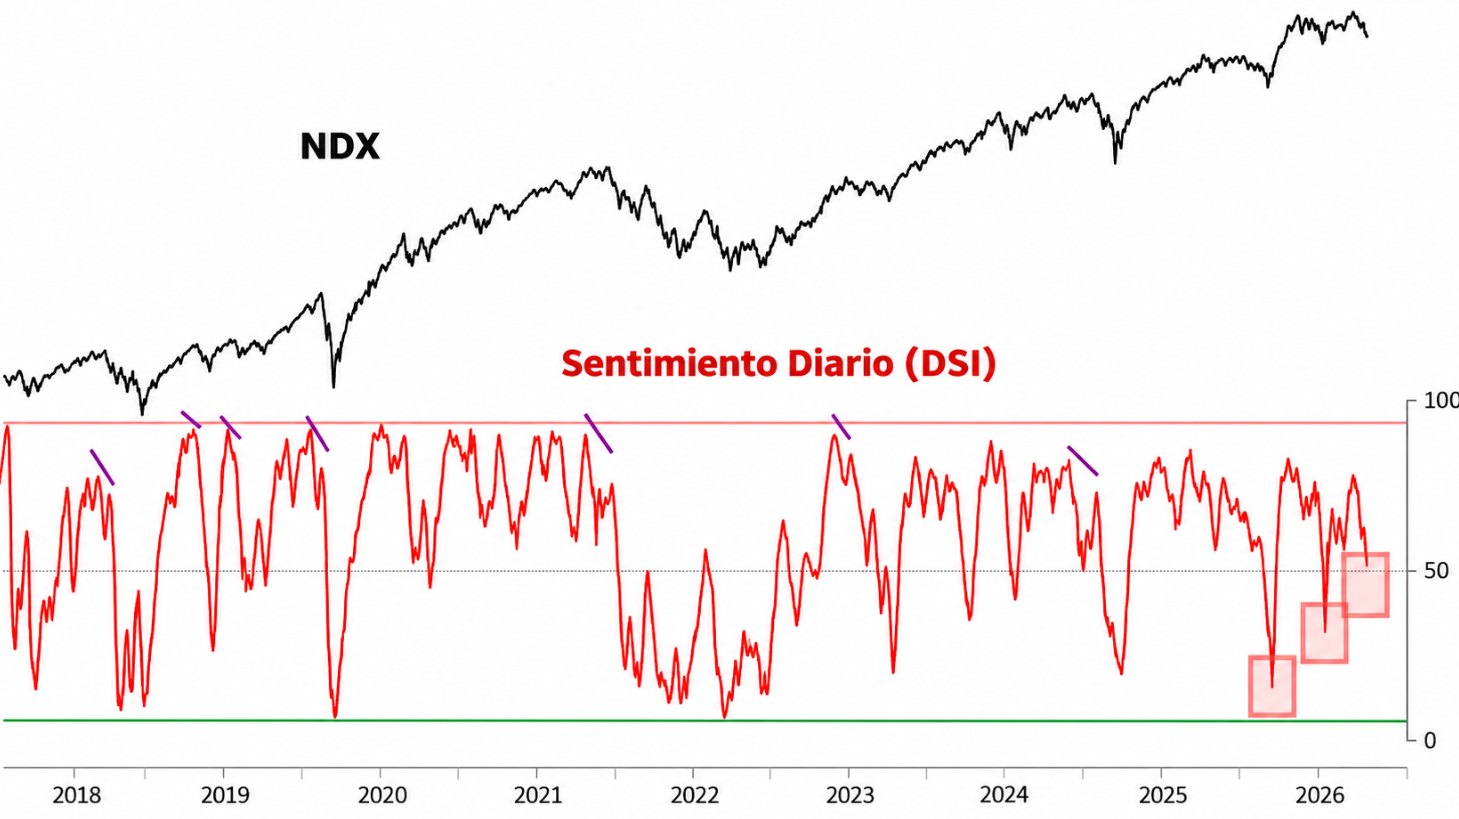
Si pasamos al termómetro emocional, el sentimiento diario del Nasdaq ya ha caído hasta los 44 puntos. ¿Cuándo fue la última vez que vimos esa lectura? El 27 de julio. En aquel momento, durante las dos sesiones siguientes el QQQ cayó todavía otro -3% adicional y terminó marcando suelo el día 29, cuando el sentimiento tocó la zona de 30 puntos. No tiene por qué calcarnos el guion al milímetro, pero sirve para entender por qué un mercado muy castigado aún puede pegarse un último arreón a la baja antes de limpiarse del todo.
Si viéramos una jugada parecida a la de julio, el Nasdaq 100 iría directo a testear (o perforar por momentos) su MA200, metiendo al RSI en sobreventa y completando una caída desde máximos cercana al -12%. Fijaos en que las dos correcciones anteriores del gráfico fueron del -12,7% y del -11,7%. La simetría es casi de libro, y nos marca una zona de caza clarísima por si el mercado decide ir a buscarla entre hoy y mañana.
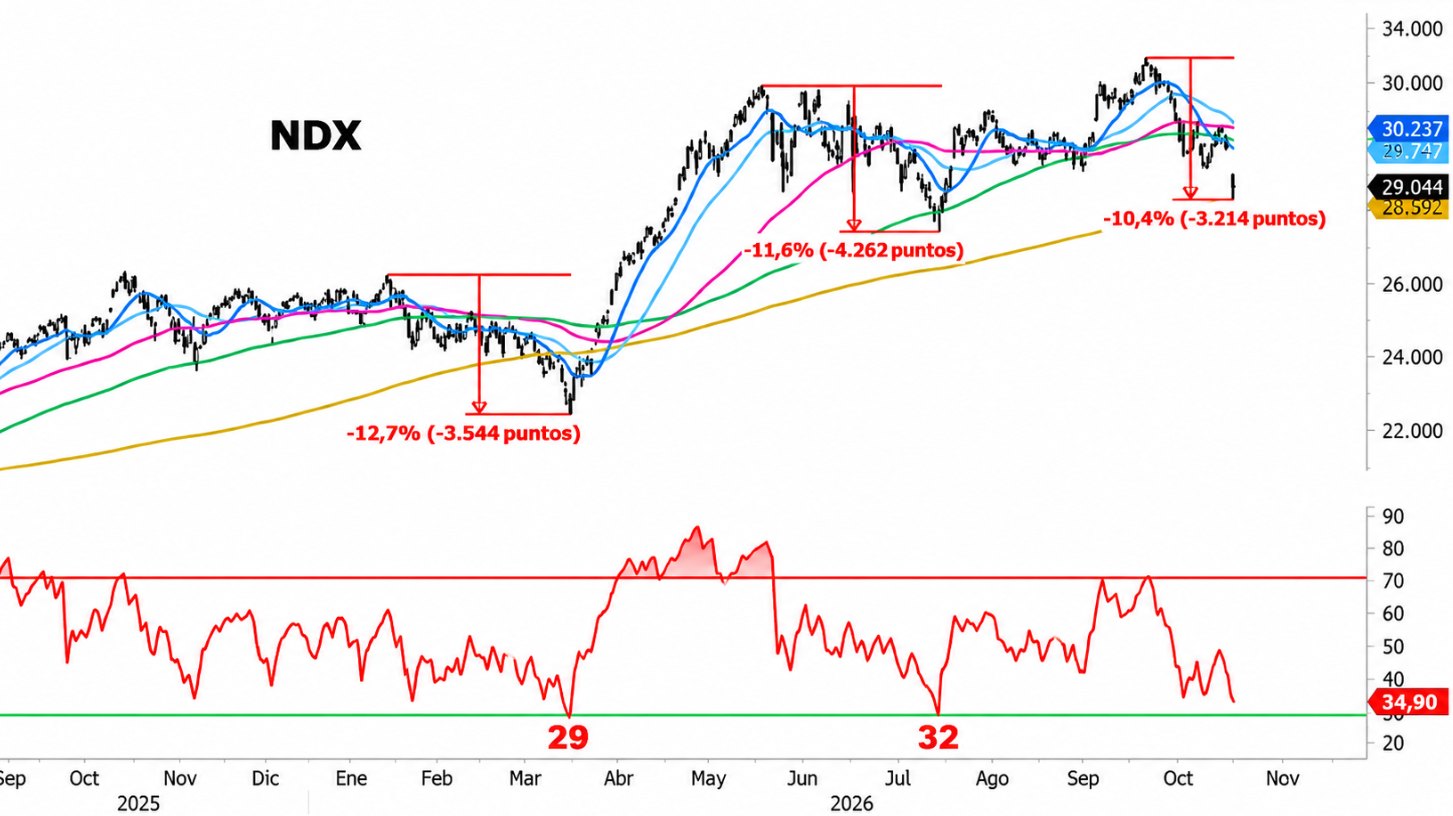
Y ojo a cómo hay que leer la MA200 si llegamos ahí. No se trata de rezar para que aguante al céntimo. Muchas veces la mejor señal de compra es justo un fallo de rotura (shakeout): que el índice pierda la MA200 durante unas horas para saltar todos los stops, deje a todo el mundo fuera y recupere el nivel al cierre con volumen. Ahora bien, si la pierde al cierre y en los días siguientes es incapaz de volver a subirse por encima, entonces toca seguir esperando.
Eso sí, este pesimismo tan espeso se está concentrando sobre todo en tecnología y metales preciosos, no en todo el mercado. La encuesta de sentimiento de inversores particulares (AAII) cerró el miércoles con un 37,8% de alcistas (en su media histórica) y un 41,4% de bajistas. Es verdad que falta el golpe del jueves y el viernes, pero nos recuerda que todavía no hay un pánico generalizado en toda la bolsa, sino una capitulación muy localizada en los antiguos líderes.
Y las carteras de los particulares dicen exactamente lo mismo. En banca privada estadounidense, el peso en renta variable sigue en el 66% (cerca de máximos históricos), frente a un 17,5% en bonos y apenas un 9,4% en liquidez (cerca de mínimos). Y la encuesta de gestores activos (NAAIM) marcaba el miércoles una exposición media del 76,8%. Vamos, que aunque los hedge funds hayan recortado rápido en tech, el inversor final sigue muy comprado en bolsa. Razón de más para ir entrando con cabeza, eligiendo muy bien los tiros y guardando munición por si la limpieza se alarga.
La volatilidad será una de las comprobaciones principales
Uno de mis indicadores favoritos para confirmar el giro va a ser la volatilidad implícita del Nasdaq 100 (VXN), que ya cotiza por encima de los niveles que vimos en el suelo de julio. Si en una última sacudida se nos va hacia la franja de 30 a 35, entraríamos en zona de pánico de la buena. Acordaos de los precedentes: en agosto de 2024 el VXN superó los 30 el viernes 2 y el QQQ hizo suelo el lunes 5, y en abril de 2025 pasó calcado entre el viernes 4 y el lunes 7. No hay reglas infalibles de calendario, pero cuando la historia rima tanto merece la pena tener los ojos bien abiertos entre lunes y martes.
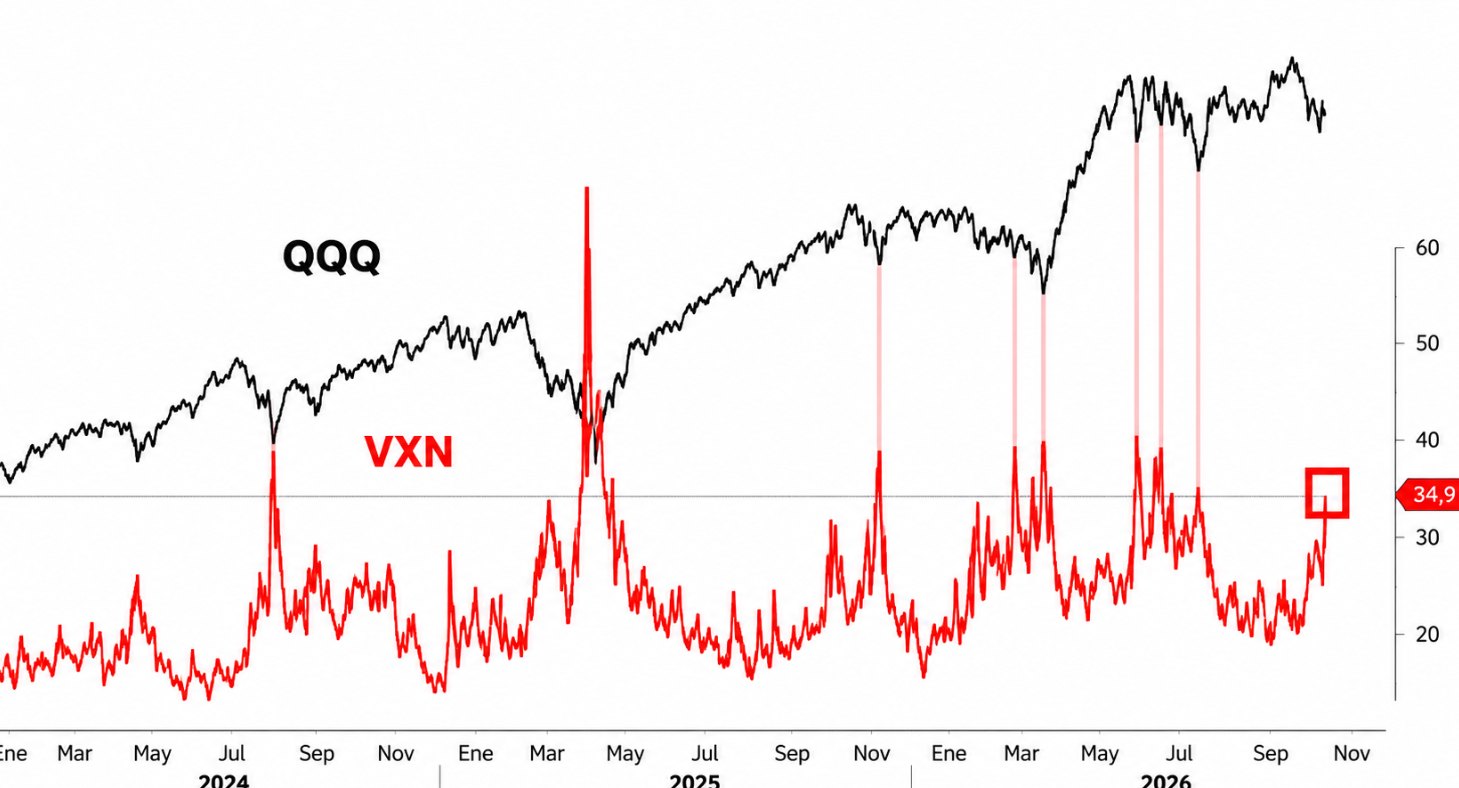
La señal de libro que busco aquí es una divergencia en volatilidad: que el Nasdaq marque un nuevo mínimo en precio pero el VXN ya no supere su máximo anterior. Eso nos diría que la prisa por pagar cualquier precio por cubrirse con puts se está agotando. Si acto seguido las acciones se giran al alza y la volatilidad se desinfla, tendremos una señal de entrada potentísima. Si por el contrario cada caída del índice viene con un nuevo máximo en el VXN, tocará seguir esperando.
Cuidado también con la fontanería de las opciones, porque puede meter mucha gasolina al movimiento de corto plazo. Al cierre del viernes, el colchón de gamma positiva de los creadores de mercado (dealers) se había quedado al borde de entrar en gamma negativa. Ya sabéis lo que implica esto: en gamma positiva los dealers frenan al mercado (compran cuando cae y venden cuando sube), pero si entran en gamma negativa tienen que cubrirse a favor de la tendencia (venden más cuando el mercado cae y compran cuando sube), exagerando los movimientos en ambas direcciones.
A esto se suma el desfase entre la volatilidad implícita (lo que descuentan las opciones a futuro) y la volatilidad realizada (lo que ya se ha movido el mercado). Tras el meneo del viernes, la volatilidad realizada a un mes ha subido al 11,7% anualizado, superando el 10% de la media a tres meses. ¿Qué implica esto en la práctica? Que aunque pasen las elecciones del martes y el VIX caiga de golpe, los fondos sistemáticos que calculan su riesgo con la volatilidad realizada de los últimos 30 días van a tener que seguir soltando algo de bolsa, porque los días tranquilos de principios de octubre van saliendo de la muestra y se quedan dentro las sesiones turbulentas recientes.
Por eso va a ser tan importante fijarse en cómo cierran las sesiones y no solo en cómo abren. Si el miércoles abrimos con hueco alcista tras las elecciones y a media tarde aparecen esas ventas mecánicas de los fondos de volatilidad, la prueba de fuego será ver si el dinero real absorbe ese papel y cerramos cerca de máximos del día. Un cierre fuerte tras digerir ventas mecánicas vale oro.
Como punto positivo en este frente, los gestores ya habían cerrado cerca de la mitad de sus cortos en el VIX hasta el martes. Eso quita del medio a mucha gente que antes estaba obligada a recomprar volatilidad a cualquier precio en cuanto venía un susto. Menos leña para el fuego.
En semiconductores vigilo una rotura fallida a la baja
En el sector de semiconductores (ETF SMH) tengo una hoja de ruta muy clara: vigilo una pérdida momentánea de los mínimos de julio para recuperarlos justo después. Si el Nasdaq nos regala ese último tramo de limpieza, ver al SMH asomarse a la zona de 480 a 485 dólares sería el clásico barrido perfecto para saltar stops y meter en corto a los últimos rezagados antes de girar al alza. Eso sí, para validar la trampa bajista es obligatorio que recupere el soporte y se mantenga por encima. Si pierde los mínimos de julio y se queda abajo sin reacción compradora, nada de adivinar suelos.
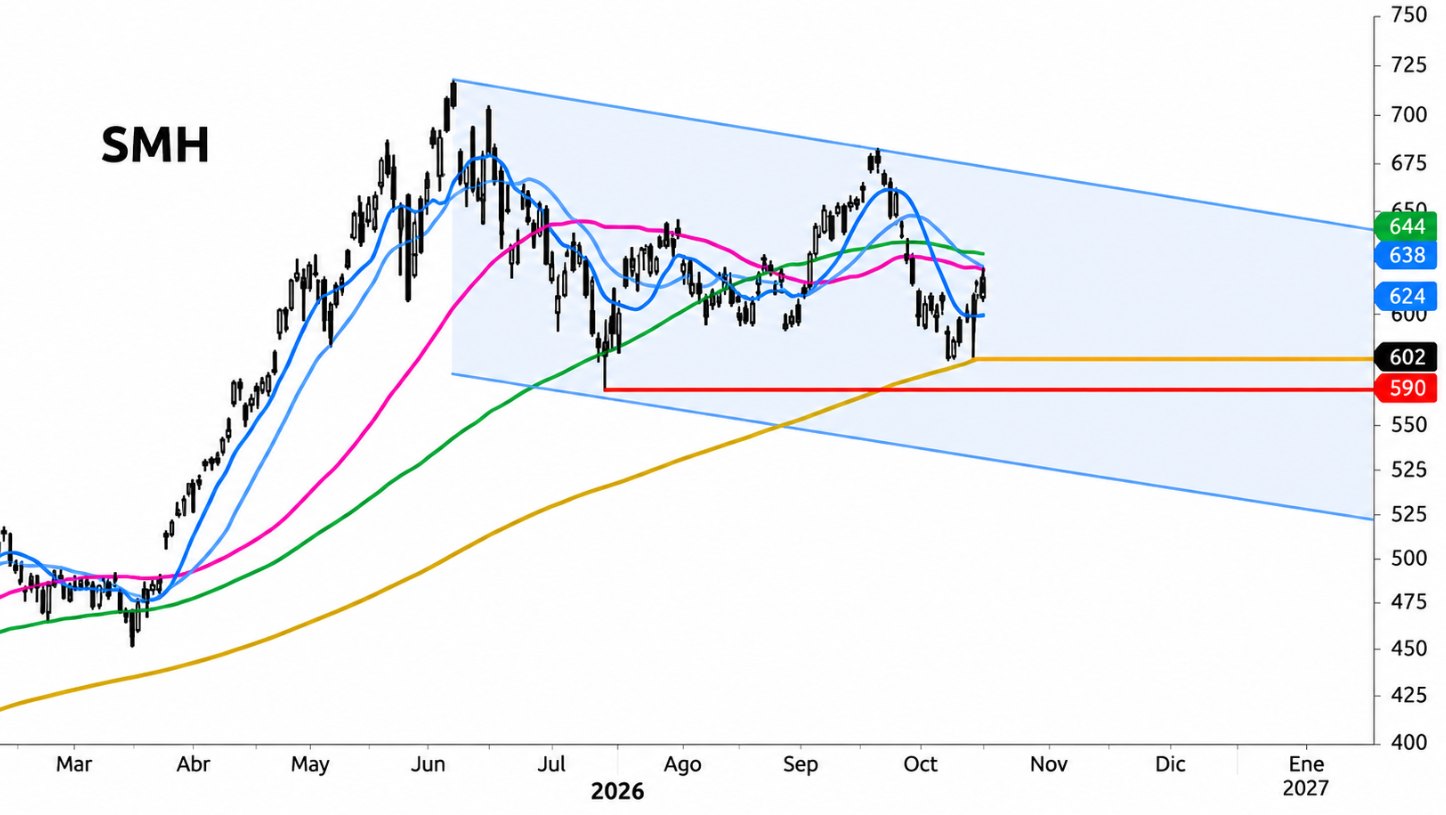
Tened muy presente además cómo se las gasta este sector cuando se mueve: en esta caída el SMH está teniendo una beta del doble que el QQQ y cinco veces la del S&P 500 (SPY). Una barbaridad. Por eso, cuando dé señal de entrada, aquí hay que ajustar muy bien el tamaño de la posición: entrar primero con un pie y solo añadir el segundo cuando el sector confirme que aguanta las compras.
Dentro del mundo tech, mi foco va a estar en buscar fortaleza relativa: esas compañías que ya se niegan a marcar nuevos mínimos aunque el índice general siga goteando a la baja. Quien aguanta mejor en la caída suele ser quien lidera el rebote posterior, siempre que tenga un balance limpio y caja de verdad.
Tecnología vuelve a una zona donde cambia la relación entre precio y riesgo
Fijaos en la velocidad del castigo relativo que lleva encima la tecnología. El bloque de grandes compañías de crecimiento y tech se ha dejado nada menos que 16,3 puntos porcentuales frente al resto del S&P 500 en apenas 18 sesiones. En solo tres semanas ha viajado de un plumazo desde el techo hasta el suelo de su canal relativo de largo plazo. Es justo lo que le pido a una corrección táctica: un ajuste rápido y doloroso que limpie los excesos en los líderes mientras el resto del mercado mantiene el tipo.
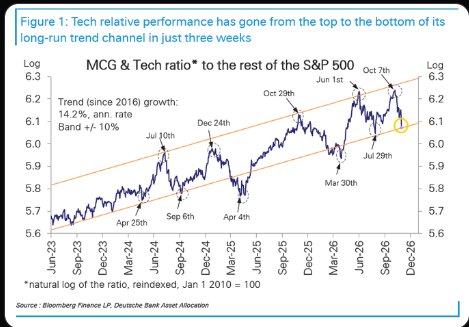
Si miramos las cuatro rotaciones anteriores de este estilo que aparecen en el gráfico, la caída relativa tardó entre 43 y 109 sesiones en completarse (con una mediana de 17,9 puntos de caída). Esta vez nos hemos comido casi todo ese recorrido en menos de un mes. En las ocasiones anteriores los rebotes desde esa base del canal fueron muy potentes, lo que mejora muchísimo el punto de entrada táctico, siempre que veamos que el ratio deja de caer y respeta el canal.
Ahora bien, para mantener los pies en el suelo, si ampliamos el zoom a las 15 grandes correcciones lideradas por tecnología desde 1950, la mediana de duración fue de cinco meses con una caída media del -15,8% en el sector, mientras que ahora llevamos menos de cuatro semanas. ¿Qué conclusión saco de mezclar ambas fotos? Que la velocidad del desplome actual nos acerca mucho a un buen rebote táctico (un suelo inicial), pero que reconstruir una tendencia alcista limpia y duradera nos va a llevar más tiempo y varias fases de consolidación.
La amplitud ayuda a distinguir una oportunidad de un contagio
El sábado ya os hablaba de la divergencia entre el índice general por capitalización y el equiponderado (SPXEW). Esta semana la clave es ver si el mercado de fondo sigue aguantando mientras pasamos por resultados y elecciones. Si miramos la amplitud a cierre del viernes, el 61,4% de las empresas del S&P 500 seguía por encima de su MA200, frente a un raquítico 33,9% en el Nasdaq. De hecho, fijaos en un dato muy revelador: aunque el Nasdaq Composite llegó a subir un +22% desde los mínimos de marzo, el porcentaje de sus valores sobre la MA200 apenas mejoró cuatro puntos. Subían los gigantes de siempre mientras la tropa se quedaba atrás.
| Universo | Sobre MA20 | Sobre MA50 | Sobre MA200 |
|---|---|---|---|
| S&P 500 | 70,0% | 61,6% | 61,4% |
| NYSE | 56,2% | 42,7% | 42,9% |
| Nasdaq | 38,2% | 30,2% | 33,9% |
En los plazos más cortos pasa exactamente lo mismo: en el S&P 500 tenemos al 70,0% de los valores sobre su MA20 y al 61,6% sobre su MA50, mientras que en el Nasdaq apenas llegan al 38,2% y al 30,2%. Para fiarme del giro en tecnología necesito que esa brecha se cierre "por arriba" (con los valores del Nasdaq mejorando), porque si se cierra "por abajo" (con el S&P 500 y el equiponderado perdiendo soportes) significará que el problema se está contagiando al resto de la economía.
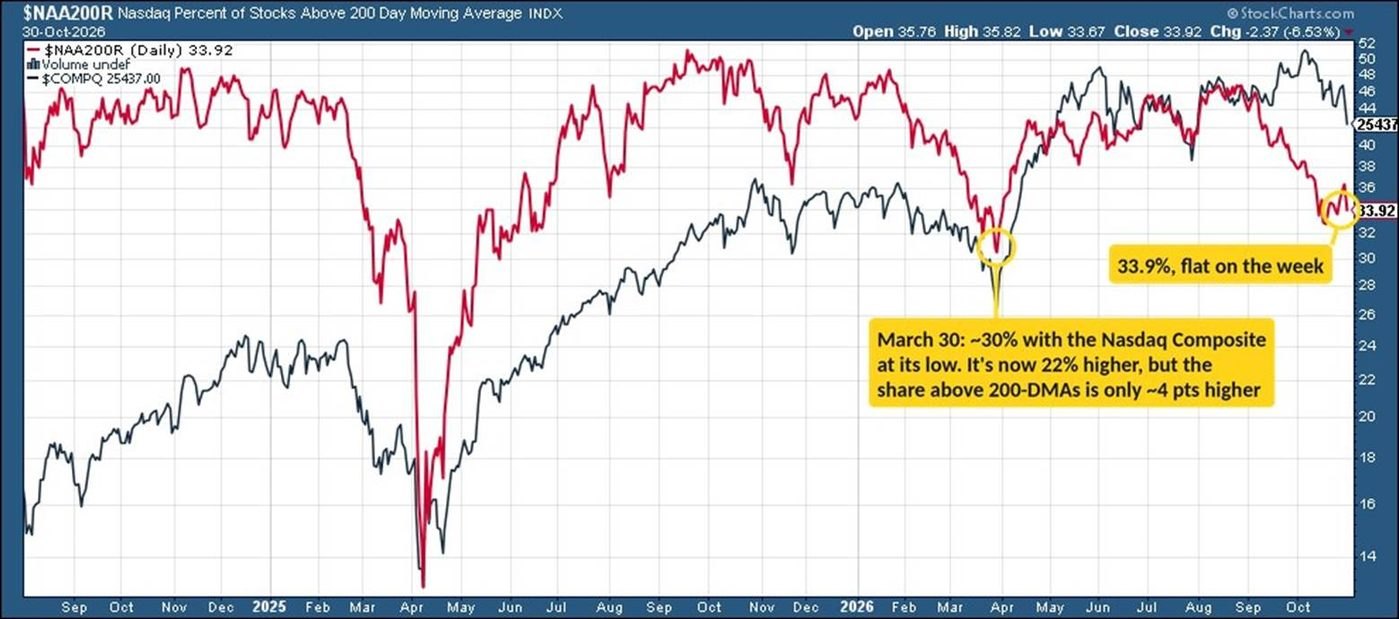
Otros indicadores de amplitud como el Summation Index de McClellan han mejorado en la última semana desde -711 hasta -321, pero todavía les falta brío: dieciséis sesiones después de girarse al alza en octubre, el NYSE apenas ha avanzado un +2,1%, muy lejos del +5,9% de mediana que suele verse en arranques similares. Hay mejora de fondo, sí, pero aún no tiene la potencia de un impulso generalizado.
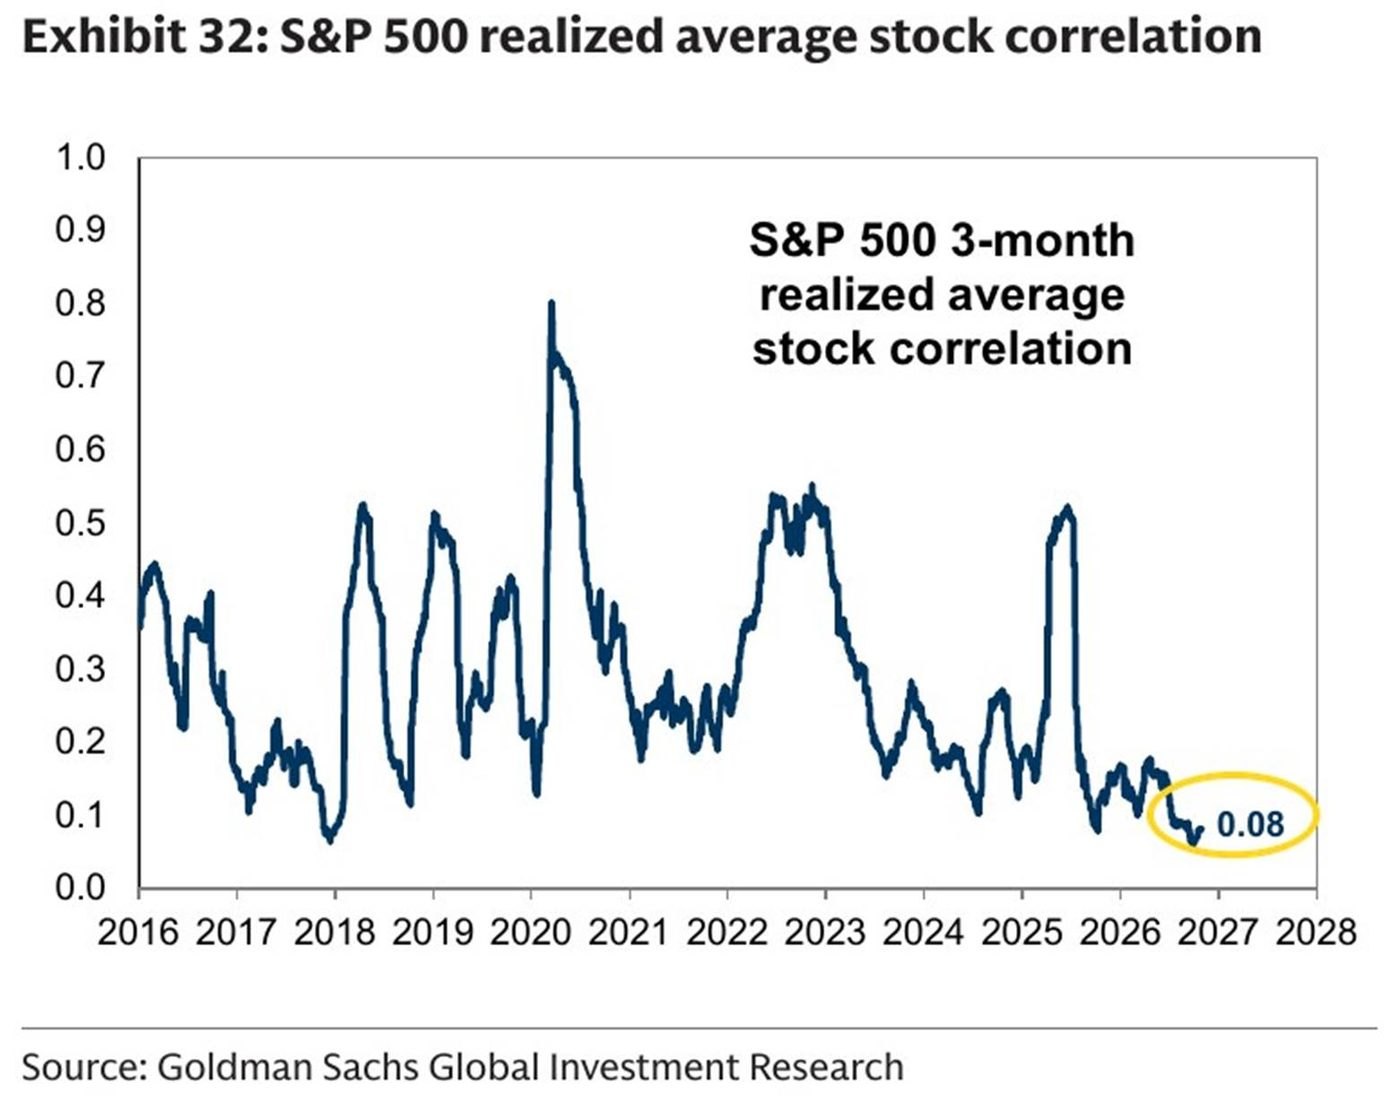
Por otro lado, fijaos en que la correlación realizada a tres meses entre los valores del S&P 500 se ha desplomado hasta 0,08. Cada acción va por su cuenta según su propio negocio, lo que es un paraíso para hacer selección de valores (stock picking). Eso sí, mucho ojo si en una última descarga de ventas la correlación se dispara de golpe, porque ahí es cuando empiezan a pagar justos por pecadores y caen hasta las defensivas.
Los beneficios siguen creciendo, pero las revisiones piden más selección
Lo curioso de toda esta caída en bolsa es que la temporada de resultados sigue siendo sólida en números gruesos, pero con matices importantes. Con cerca del 60% del S&P 500 ya publicado hasta el jueves, el 82% de las compañías ha batido expectativas de BPA. ¿Dónde está la pega entonces? En que están batiendo por apenas un +1,9% de sorpresa positiva, muy por debajo del +7,5% de media de los últimos cinco años. Baten muchas, pero por los pelos.
Aquí también hay algo de ruido contable en las grandes. El crecimiento de beneficios estimado para las Siete Magníficas en el trimestre está en el +22,6%, frente a un potentísimo +32,6% para las otras 493 empresas del S&P 500 (en parte por cargos extraordinarios de litigios y ajustes de valoración en carteras de inversión de las big tech). Por eso, más allá del titular contable, el mercado está mirando con lupa el negocio operativo real y cuánto retorno va a dar todo el capital que están enterrando.
Si miramos el crecimiento total de beneficios del S&P 500 en el 3T, ronda el +30,2%, pero si miramos la compañía mediana (limpiando extraordinarios de las grandes tecnológicas), el crecimiento real está en el +12%, frenando un poco desde el +14% del trimestre anterior. Es decir, los beneficios siguen creciendo a buen ritmo, pero si las megacaps levantan el pie del acelerador, el resto del mercado tiene que seguir tirando del carro para sostener al índice.
En las revisiones de beneficios para el cuarto trimestre (4T) vemos un fenómeno parecido. En octubre la estimación del BPA del 4T subió un +1,4% (algo bastante raro, porque en el primer mes del trimestre los analistas suelen recortar). Pero claro, cuando abres el dato ves que casi toda la subida viene del sector energía (+20,3%), seguido muy de lejos por materiales (+3,1%) y tecnología (+1,7%). De hecho, en la última semana el crecimiento esperado del BPA para el 4T ya ha bajado del +29,2% al +28,4%, con recortes en nueve de los once sectores.
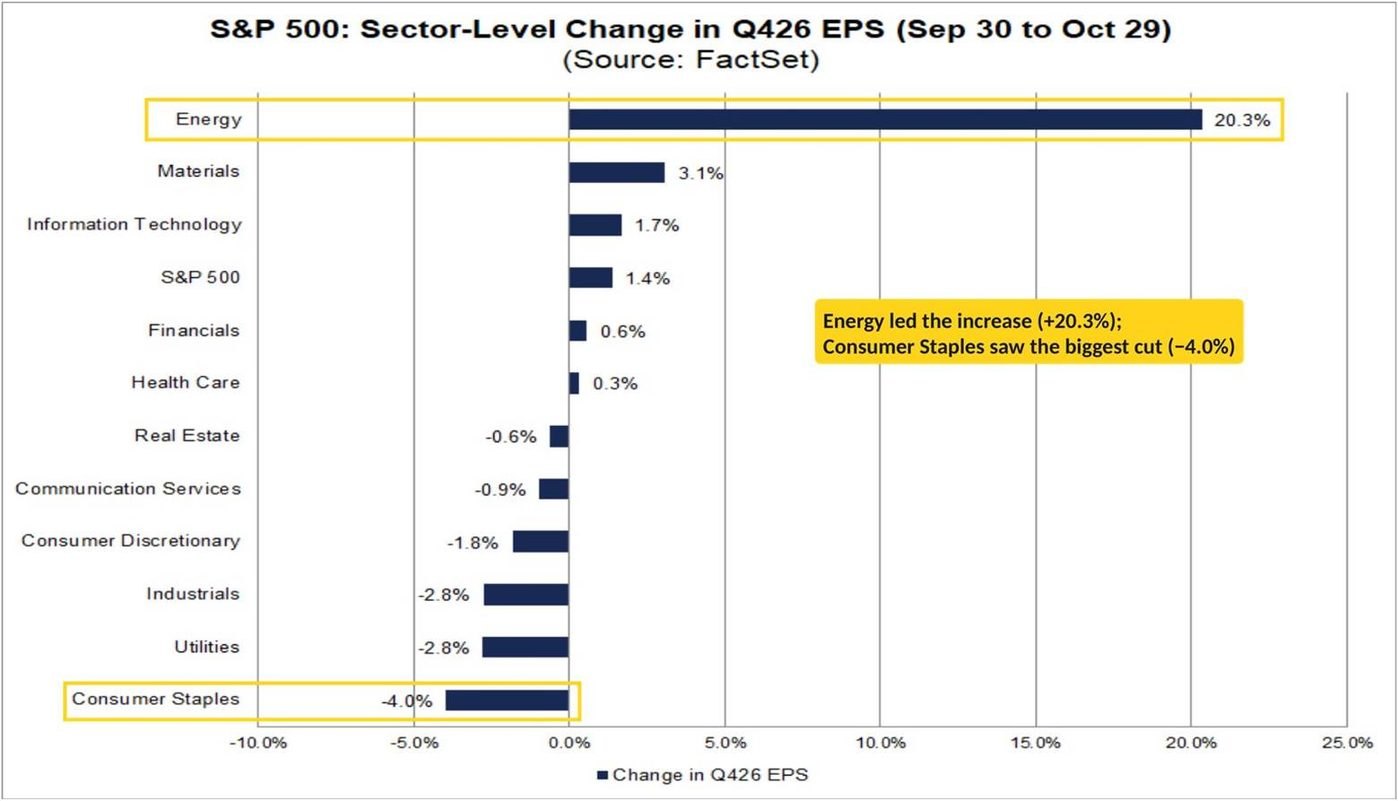
La amplitud de esas revisiones también se va estrechando: el saldo neto de mejoras frente a recortes sigue en positivo (+10% en el último mes), pero ya solo aguanta en verde en la mitad de los sectores. Y entre las empresas que ya han confesado, las ventas esperadas para 2027 suben un +0,3%, pero los márgenes previstos caen 5 puntos básicos. Con la energía y los costes apretando, vender un poco más ya no garantiza ganar más, así que toca priorizar empresas con verdadero poder de fijación de precios (pricing power).
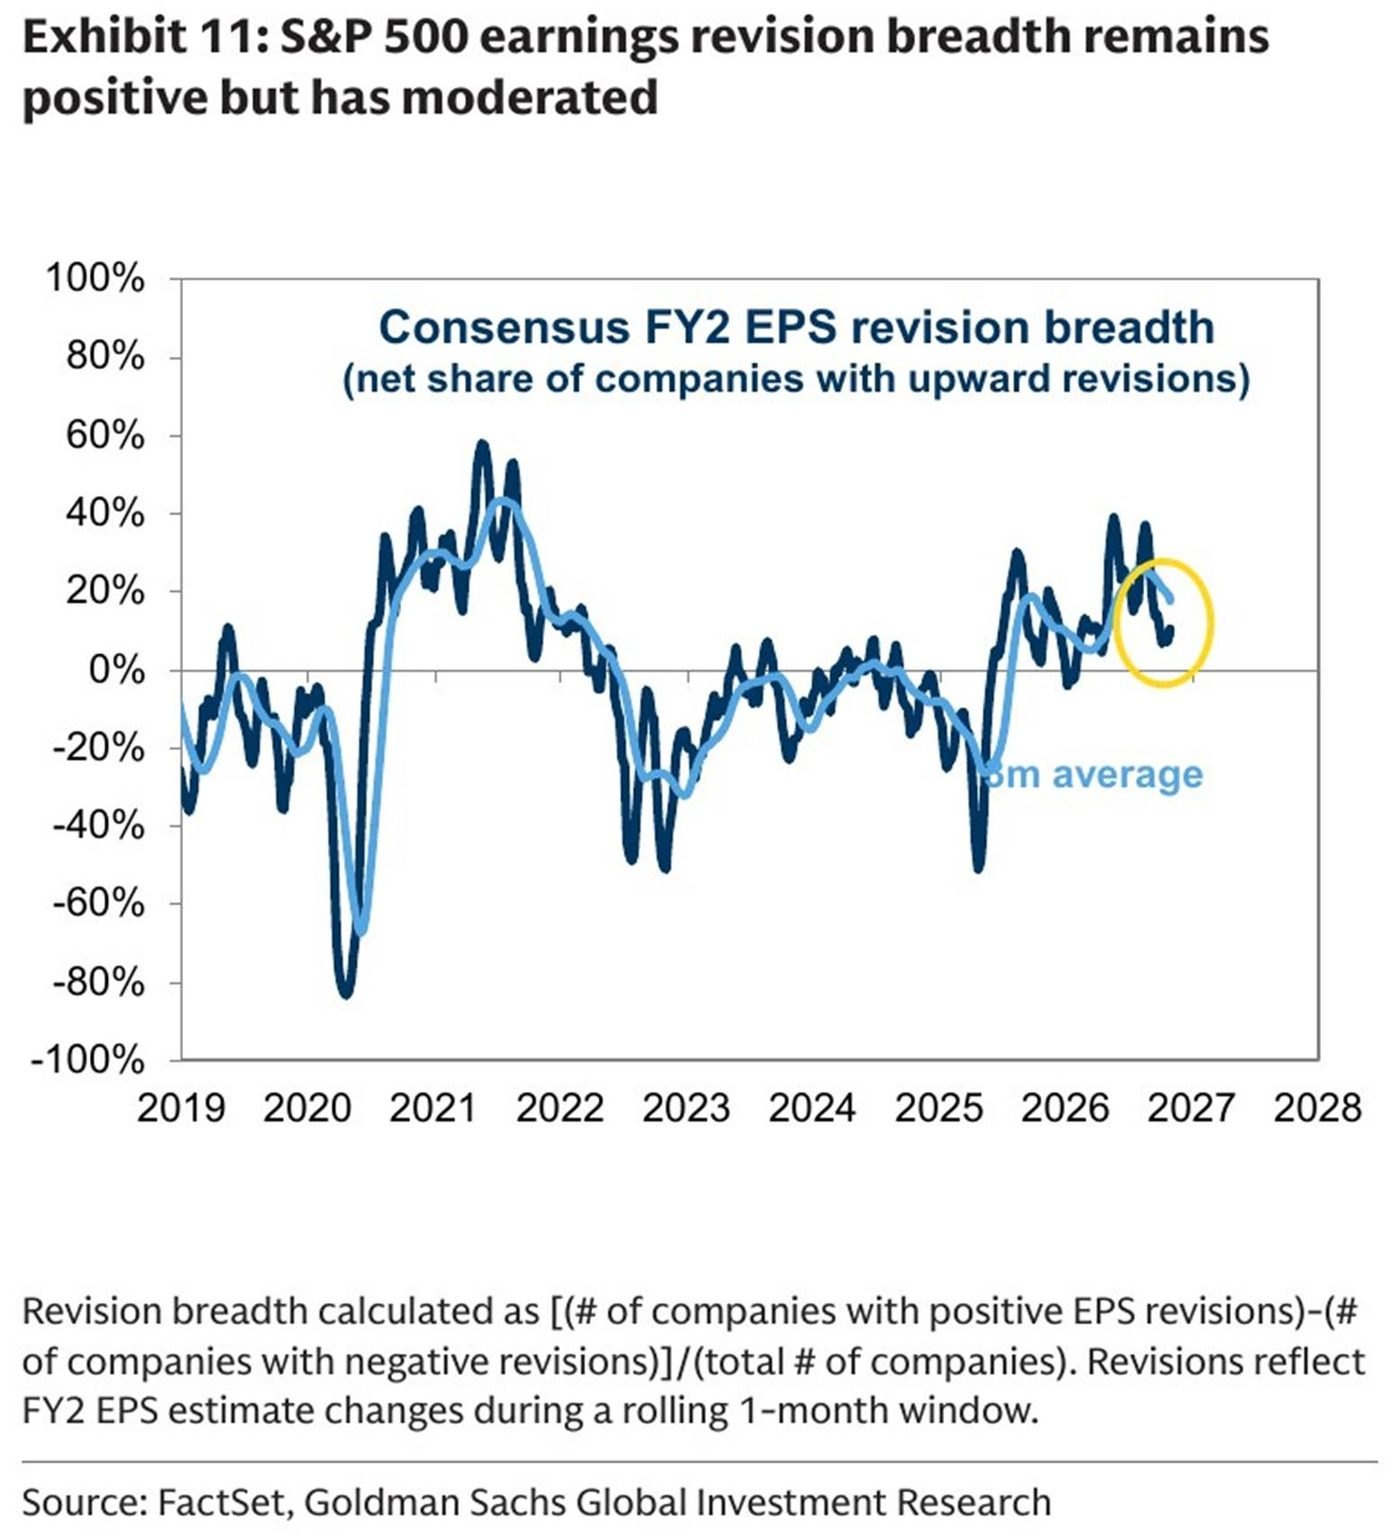
Y fijaos en cómo reacciona el mercado al día siguiente de presentar cuentas, porque lo dice todo sobre las expectativas: fuera del bloque tecnológico (TMT), la empresa que bate expectativas le saca una mediana de +172 puntos básicos al S&P 500 en la sesión siguiente, mientras que las tecnológicas que baten expectativas lo hacen 76 puntos básicos peor que el índice. El listón en tecnología estaba tan alto que batir por poco ya no vale, mientras que cualquier alegría en el resto de sectores se premia el doble. Cuando veamos que las tecnológicas dejan de caer tras presentar buenos números, sabremos que el castigo ya está en precio.
La inversión en IA crece, pero su ritmo empieza a bajar
Aquí tenemos el verdadero elefante en la habitación de esta semana: el paso del "AI-awe" al examen de rentabilidad del CapEx. Las cifras de inversión en capital de los grandes hiperescaladores siguen siendo mareantes: 808.000 millones de dólares en 2026 y 1,163 billones (con b) en 2027. Pero fijaos en la derivada segunda: pasar de crecer un +96% este año a crecer un +44% en 2027, y apenas un +11% en 2028 (hasta los 1,289 billones). El volumen total de gasto sigue siendo colosal, pero el ritmo de aceleración pega un frenazo evidente.
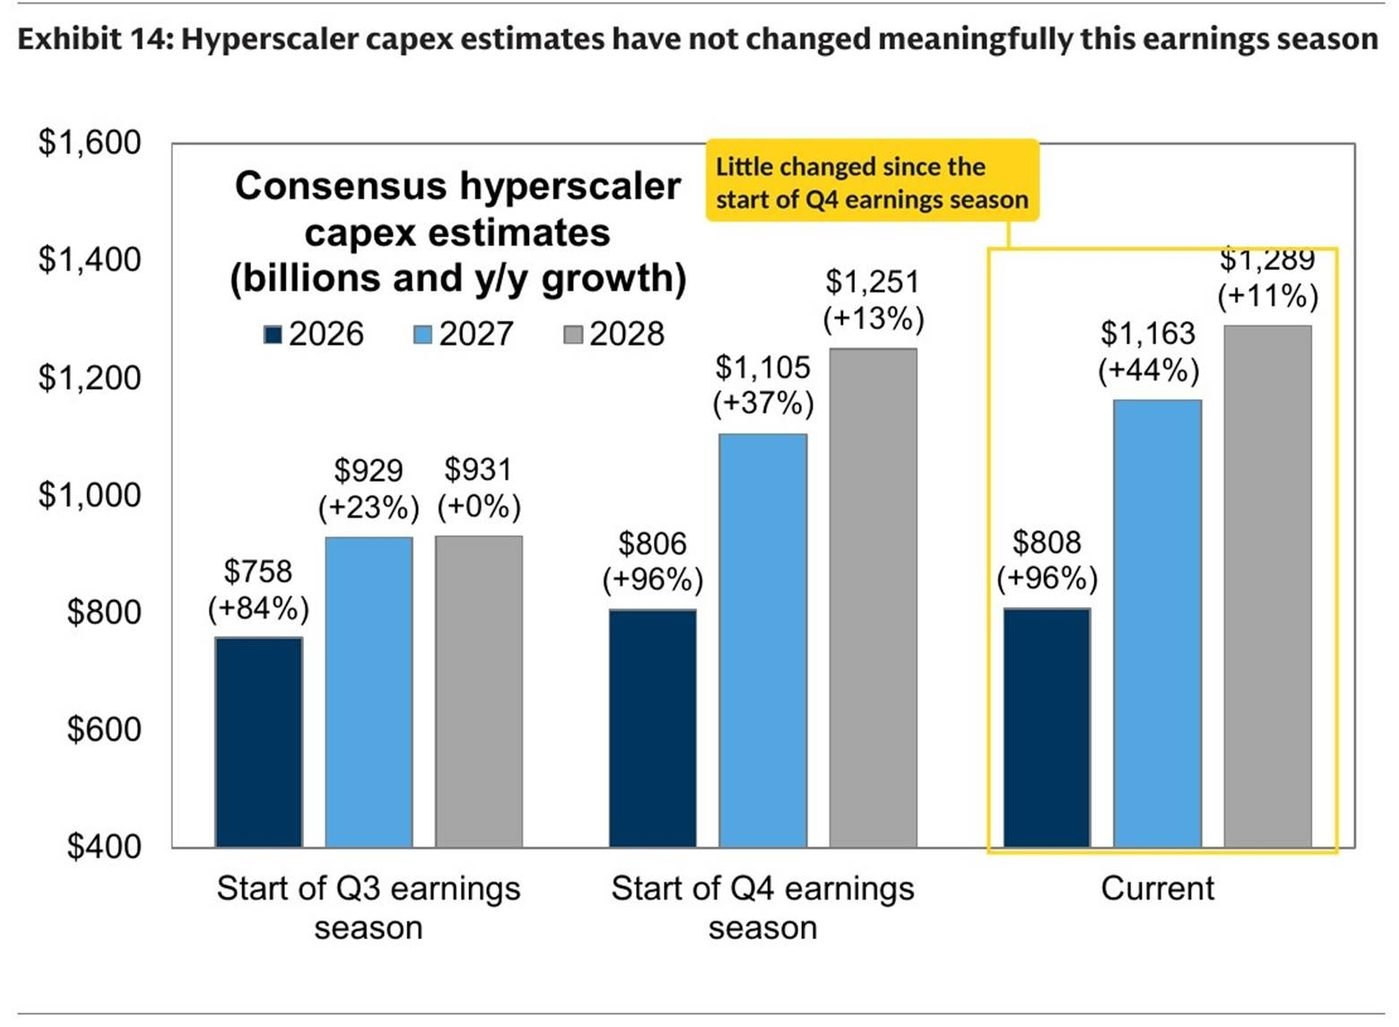
Pensad en cualquier proveedor de infraestructura que el año pasado doblaba ventas y cotizaba a múltiplos de perfección asumiendo que ese ritmo era eterno. Si el año que viene crece al +40%, el negocio seguirá yendo como un tiro, pero la acción puede pegarse un buen ajuste simplemente porque el múltiplo se recalibra a esa menor velocidad. Por eso las guías de pedidos de esta semana son tan delicadas.
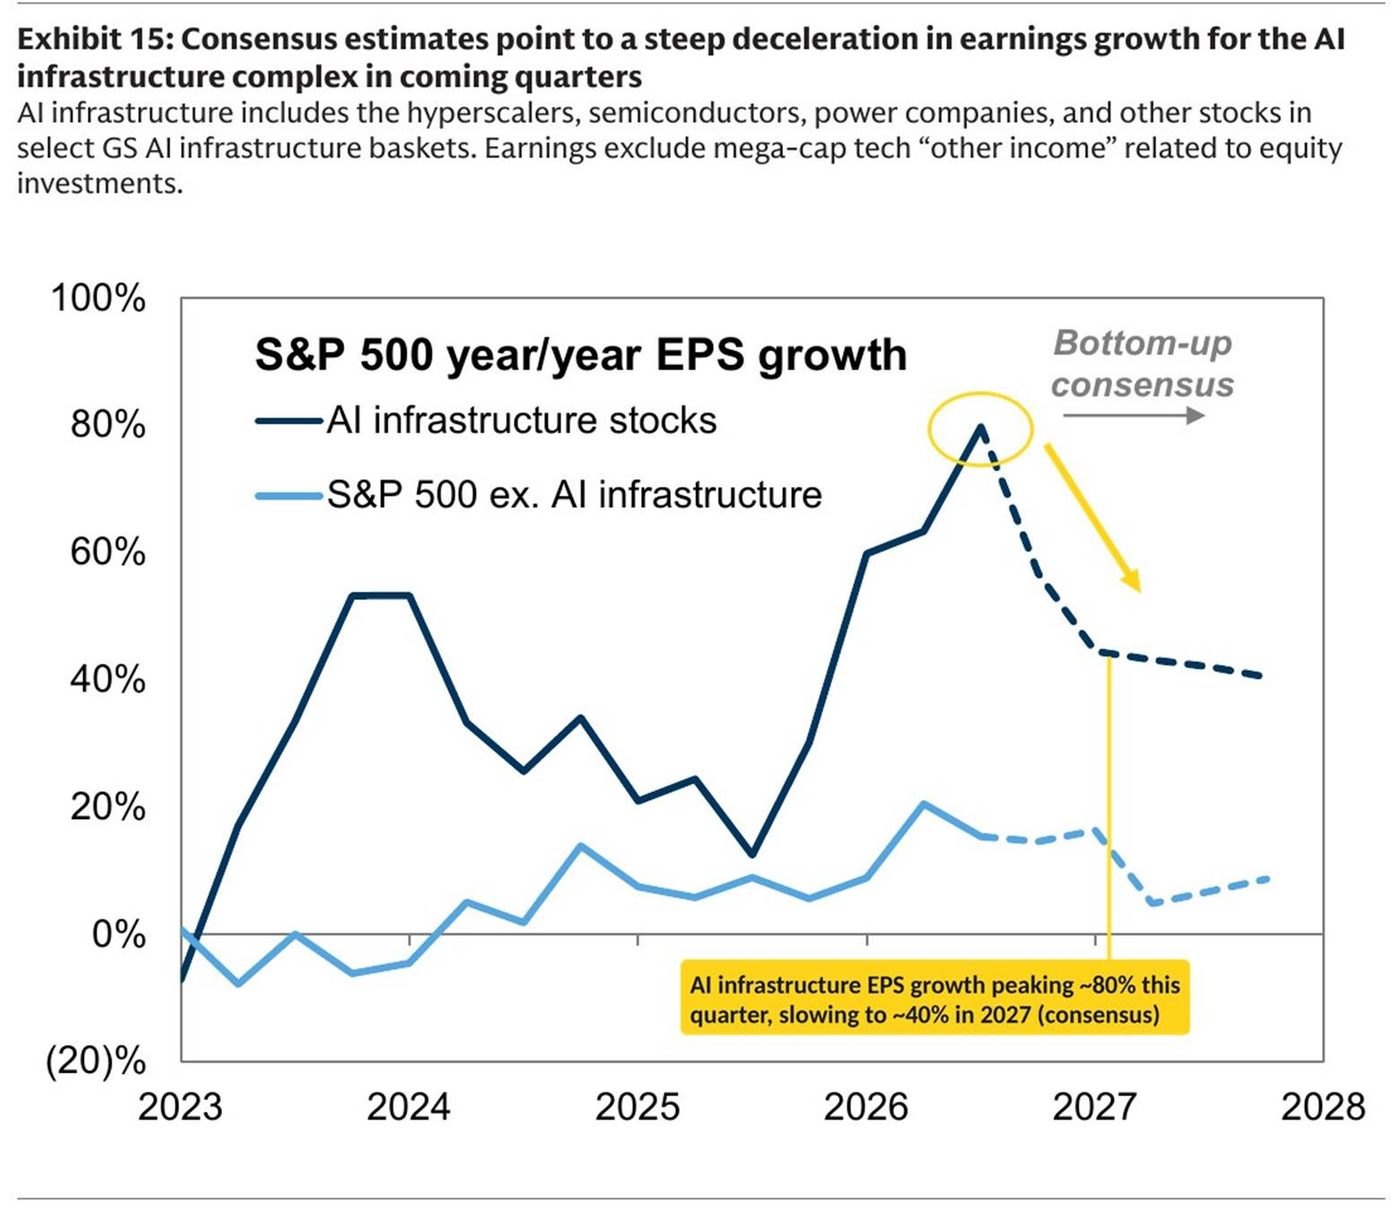
En las estimaciones de beneficios de la cesta de infraestructura de IA se ve exactamente esa curva: el crecimiento interanual del BPA tocaría techo ahora en el 3T cerca del +80% para moderarse hacia el +40% en 2027. Sigue siendo un crecimiento envidiable, pero ya obliga a separar el grano de la paja: quien tenga contratos blindados, márgenes altos y autofinanciación aguantará infinitamente mejor que quien se haya endeudado hasta las cejas contando con que la fiesta no frenaría nunca.
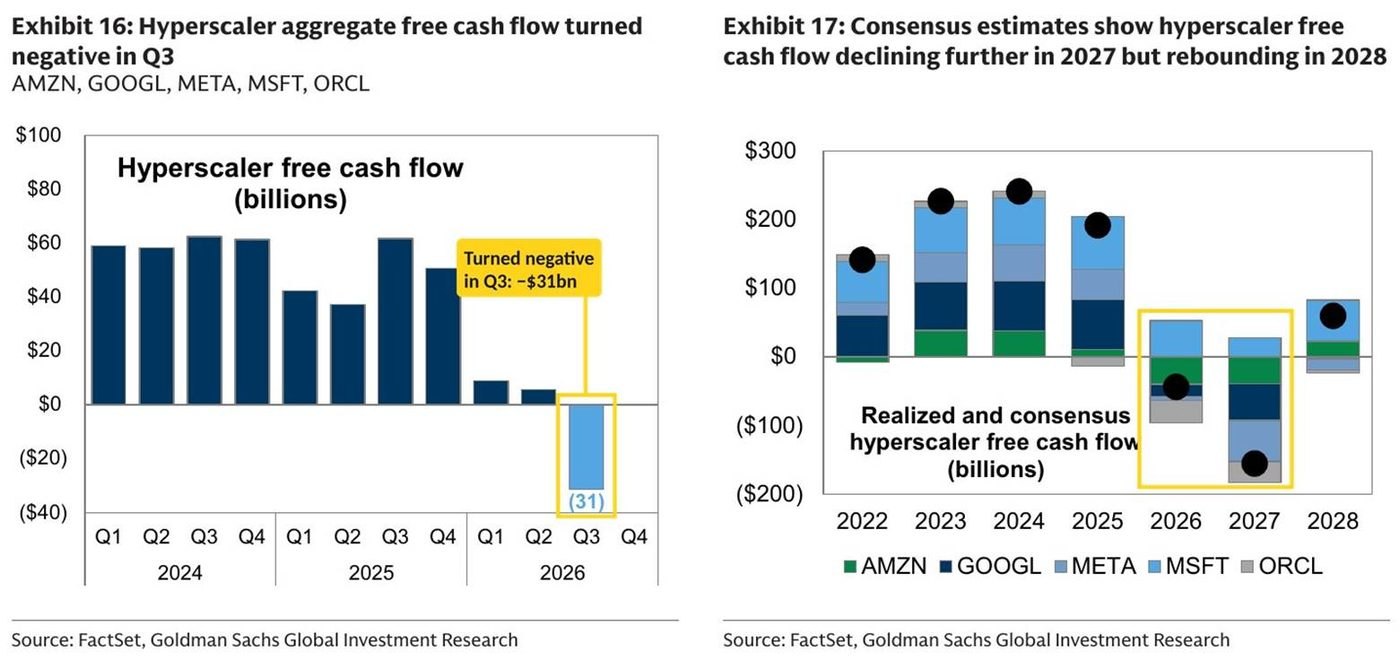
El segundo dolor de cabeza para el mercado es la factura en caja. En el tercer trimestre, entre Amazon, Alphabet, Meta, Microsoft y Oracle han quemado un flujo de caja libre (FCF) conjunto negativo de unos -31.000 millones de dólares. Generan muchísimo dinero con su negocio diario, pero se lo están gastando todo (y más) en levantar centros de datos. De hecho, el consenso espera que ese agujero de caja libre siga en 2027 y no vuelva a terreno positivo hasta 2028. Y claro, al inversor ya no le vale solo con promesas de ingresos para dentro de tres años, quiere ver cuándo vuelve el dinero a la caja.
Ojo, esto no significa que sea una burbuja sin demanda detrás, ni mucho menos. Los ingresos agregados de nube de Amazon, Alphabet y Microsoft han acelerado del +39% en el 1T al +48% en el 2T y al +54% en el 3T, con una cartera de pedidos conjunta (backlog) de 1,8 billones de dólares (2,4 veces más que hace un año). La demanda real existe y es fortísima, la cuestión es cuánto cuesta financiar esa capacidad mientras esos pedidos se van convirtiendo poco a poco en caja.
Y ahí es donde los tipos de interés y el crédito entran en juego. Si tardas más años en ver el retorno del capital invertido y encima los tipos de descuento están altos, el valor actual de esos flujos futuros sufre por pura matemática financiera. Si los bonos y los spreads de crédito se calman, el mercado digerirá mucho mejor este ciclo de inversión, pero si financiar la deuda se sigue encareciendo, el mercado seguirá apretando las tuercas a quienes más gastan.
Y como hemos hablado otras veces con la tesis de "AI-awe to AI-poor", tampoco pierdo de vista la otra cara de la moneda: las compañías de software o servicios cuyos modelos de negocio tradicionales pueden verse canibalizados por la propia IA. Hoy "tecnología" es un saco demasiado grande donde conviven ganadores claros de infraestructura con negocios que tienen que defender su foso defensivo.
Qué voy a exigir a las compañías que presentan esta semana
Esta semana se examinan 143 empresas del S&P 500 que suman el 21% de la capitalización del índice, incluyendo pesos pesados tecnológicos y casi la mitad (46%) del sector utilities. Esto último me parece importantísimo: las utilities han sido uno de los grandes refugios del mercado, y ver si mantienen sus planes de inversión y financiación sin sobresaltos nos dirá si el nerviosismo sigue aislado en tecnología o si empieza a salpicar a los sectores defensivos.
Hoy lunes al cierre rompen el hielo Apple y Palantir. En Apple quiero ver qué tal aguanta el consumidor final, los márgenes y la caja en un entorno donde las familias van más justas. Además, será un termómetro estupendo para ver si el dinero aprovecha para refugiarse en una megacap de caja estable. En Palantir, con los múltiplos tan exigentes a los que cotiza, el examen estará en ver si el crecimiento comercial y la generación de caja justifican el precio o si el mercado aprovecha para tomar beneficios.
Mañana martes será el turno de AMD y Arista Networks, dos termómetros directos del gasto en centros de datos (chips y redes). Aquí me importa mucho más la reacción del precio que el titular: después del correctivo que llevan los semiconductores, si sacan buenas cifras y aun así terminan en rojo, señal de que todavía queda papel por limpiar. Si por el contrario responden con compras que se mantienen el miércoles, tendremos un ladrillo muy serio para la tesis del suelo.
El miércoles hablarán Qualcomm y Arm, que nos darán el pulso de los smartphones y la electrónica de consumo más allá de los centros de datos. Y no olvidemos que el gran jefe de la fila, Nvidia, no publica hasta el 17 de noviembre. Es decir, aunque salvemos los muebles esta semana, todavía quedará ese examen final a mediados de mes.
En la economía real ("Main Street"), tendremos a Marriott y Booking para medir el pulso del turismo, a McDonald’s y Uber para ver cómo respira el bolsillo del consumidor, a Eaton en electrificación e infraestructura física, y a una buena batería del sector salud (Vertex, Amgen, Pfizer, CVS y McKesson). A los sectores defensivos que han sostenido al índice equiponderado también hay que exigirles que cumplan en guías y márgenes, porque ser defensivo no te hace inmune si has corrido demasiado en valoración.
La economía aguanta con una dependencia creciente de la inversión tecnológica
Los datos macro que repasamos el sábado dejaban claro que la economía estadounidense sigue aguantando muy bien, pero fijaos en lo concentrado que está ese motor. En el tercer trimestre, la inversión empresarial real creció a un ritmo anualizado del +12,7% y la inversión en bienes de equipo se disparó un +20,9%, tirada por un salto del +37,3% en equipos de procesamiento de información y centros de datos. Vamos, que buena parte del vigor del PIB cuelga directamente del CapEx tecnológico.
Esto tiene una derivada económica muy interesante. Gran parte de esos chips y servidores se importan (lo que resta en la balanza comercial para el cálculo del PIB), y además levantar centros de datos es intensivo en capital y energía, pero genera bastante menos empleo directo que otros sectores tradicionales. Por eso, si las tecnológicas levantan un poco el pie del acelerador inversor, el frenazo se notaría rápido en proveedores industriales, construcción y energía antes incluso de aparecer en las cifras de paro.
Mientras tanto, el consumidor estadounidense empieza a ir con la lengua fuera. La renta disponible real solo crece al +1% interanual, mientras que el gasto real avanza al +2,5%, lo que ha llevado la tasa de ahorro al 3,8% (su nivel más bajo desde octubre de 2022). Hasta ahora las familias han seguido gastando tirando de ahorros y del "efecto riqueza" de ver sus carteras de acciones y viviendas en máximos, pero si la bolsa corrige y el petróleo aprieta en la gasolinera, ese colchón empieza a encoger.
De hecho, los datos de gasto con tarjeta de crédito ya vienen mixtos: mientras algún gran banco sigue viendo avances nominales del +5,3% interanual (excluyendo coches y gasolina), otras muestras ya avisan de un frenazo en octubre. Veremos quién lleva razón contrastando los datos de consumo de esta semana.
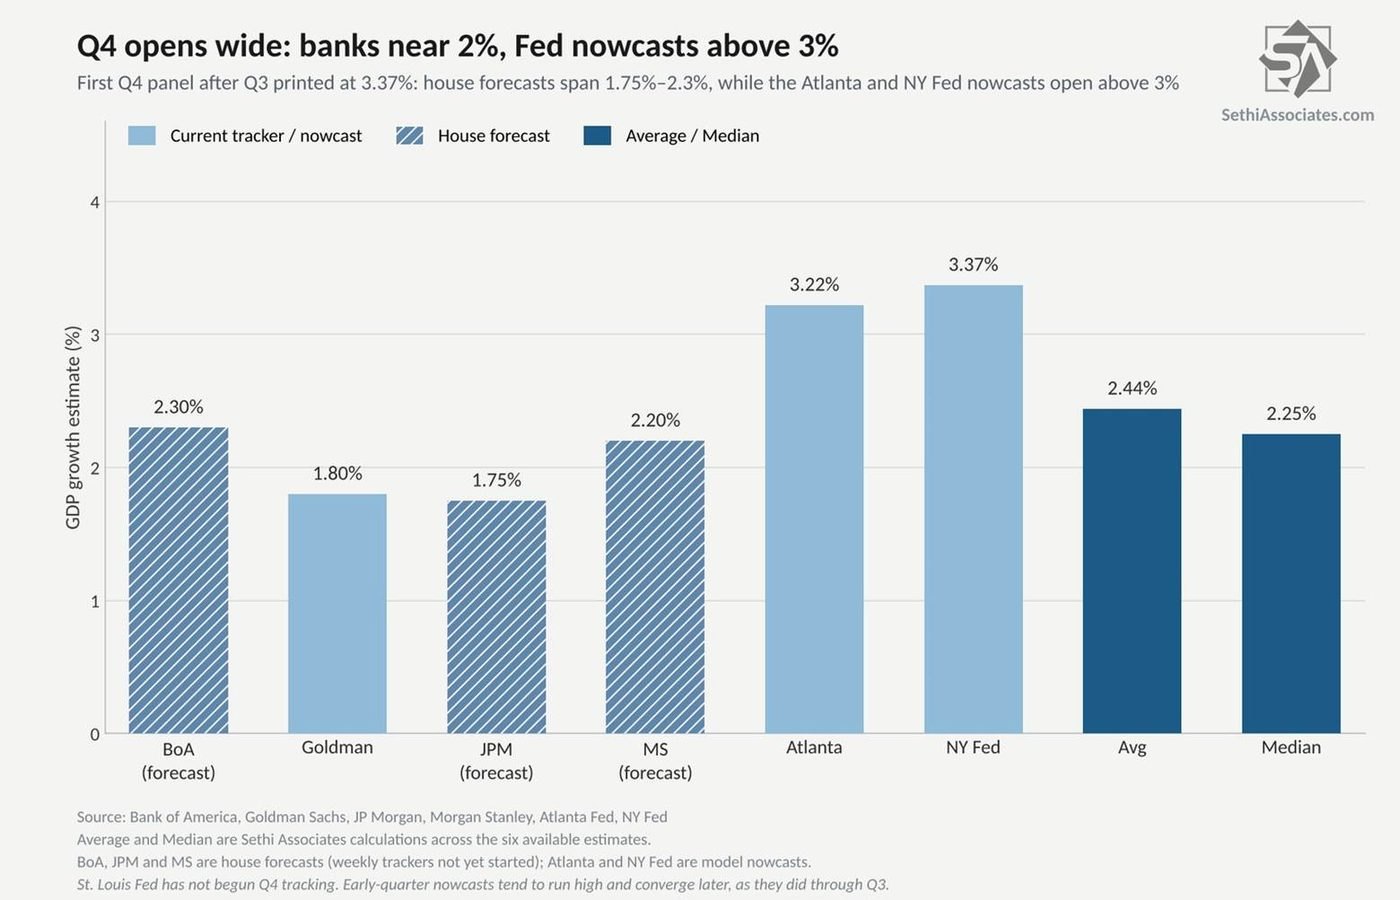
Para el PIB del cuarto trimestre, el abanico sigue muy abierto: los bancos de inversión se mueven entre el +1,75% y el +2,3% anualizado, mientras que los modelos en tiempo real de la Fed de Atlanta (GDPNow) y de Nueva York arrancan el trimestre por encima del +3,2%. A estas alturas del trimestre estos modelos automáticos son muy volátiles, pero demuestran que de recesión inminente, por ahora, nada de nada.
La Fed dependerá de la combinación entre crecimiento e inflación
Con este cóctel de crecimiento fuerte pero condiciones financieras endureciéndose, esta semana tenemos desfile de banqueros centrales para calibrar por dónde respira la Fed. Hoy habla Goolsbee, el jueves salen Hammack, Barkin y Logan, y el viernes (justo tras el dato de empleo) hablarán Williams, Musalem y Bowman. Ojo sobre todo a Williams (presidente de la Fed de Nueva York y peso pesado del comité): los halcones ya han dejado claro que no descartan subir tipos, y será clave ver hasta qué punto el núcleo duro del comité compra ese mensaje tras conocer las nóminas del viernes.
Tras la pausa de la semana pasada, la gran pregunta es cuánto trabajo sucio le está haciendo ya el propio mercado a la Fed. Durante octubre las condiciones financieras se han endurecido muchísimo por la subida de las TIR de los bonos y del dólar. Si ahora además cae la bolsa y se encarece el crédito para financiar la IA, el mercado ya está enfriando la economía por su cuenta sin necesidad de que la Fed toque más los tipos. Ahora bien, si la bolsa se pega un rebote rápido y las condiciones financieras se relajan de golpe mientras la inflación sigue rebelde, la Fed volverá a ponerse seria.
Por eso no me canso de repetir que no todas las caídas de las TIR de los bonos significan lo mismo para la bolsa. Si las rentabilidades de los bonos bajan porque la inflación afloja mientras la economía aguanta, es el escenario ideal para comprar activos de riesgo. Pero si las TIR bajan porque se empieza a romper algo en la economía o en el crédito, los bonos subirán como refugio mientras las acciones sufren por caída de beneficios.
| Escenario | Qué vigilar en mercado | Implicación para nuestras carteras |
|---|---|---|
| Menor inflación y crecimiento estable | Alivio en las TIR de los bonos sin recortes bruscos en previsiones de beneficios. | Luz verde para apoyar el giro en tecnología y una mejora más amplia del mercado. |
| Frenazo económico y tensión financiera | Bonos soberanos al alza por refugio, pero con ampliación de los spreads de crédito. | Mucha prudencia en los rebotes de bolsa y máxima exigencia con la calidad de los balances. |
| Demanda muy fuerte e inflación pegajosa | Mercado descontando más subidas de la Fed y presión al alza en los tipos reales. | Techo más bajo para los múltiplos tecnológicos por mayor coste de capital. |
Alguno intenta comparar este entorno con los mini-ciclos de ajuste de 1995, 1997 o 1999, pero cuidado con los paralelismos fáciles: hoy partimos de múltiplos más exigentes, un boom de inversión física e infraestructura tecnológica que consume muchísima energía y una inflación de fondo más pegajosa. Cuanto más presione esa inversión los cuellos de botella de energía y capacidad, más le costará a la Fed dar por cerrado del todo el ciclo de tipos.
Tesoro y empleo pueden cambiar el apoyo de los tipos
Muy atentos entre hoy y el miércoles al Tesoro estadounidense (Quarterly Refunding Announcement). Hoy lunes a las 21:00 publican cuánto dinero total necesitan pedir prestado este trimestre, y el miércoles a las 14:30 sale el desglose exacto de en qué plazos (letras a corto o bonos a 10 y 30 años) van a emitir esa deuda.
En el mercado hay cierto runrún sobre si el Tesoro podría recortar las emisiones de bonos a largo plazo apoyándose más en letras a corto para no ahogar al mercado con tanta duración. Si reducen papel en los tramos largos (10A y 30A), los bonos respirarán aliviados y eso será música celestial para la tecnología y el oro. Ahora bien, que nadie se engañe: cambiar deuda de largo a corto plazo es maquillaje financiero, porque el agujero fiscal de fondo sigue siendo exactamente el mismo. Y si por el contrario el Tesoro mantiene o sube las emisiones largas, volveremos a ver presión inmediata en las TIR.
Más allá del bono a 10 años nominal, os recomiendo vigilar de cerca los tipos reales (TIPS a 10 años), que ya han aflojado desde el 2,95% del 5 de octubre hasta el 2,60% actual. Que el tipo real dé una tregua es un balón de oxígeno directo tanto para las valoraciones tecnológicas como para el oro. Mientras tanto, las expectativas de inflación implícita (breakevens) siguen bastante contenidas: el 5 años en el 2,46% y el 5y5y forward en el 2,22%.
Donde sigue habiendo tensión histórica es en la prima por plazo (term premium), que es ese extra que exigen los inversores por prestarle dinero a Estados Unidos a largo plazo viendo el descontrol de deuda y déficits. La Fed manda en el tramo corto (2 años), pero en el tramo largo (10 y 30 años) manda la oferta de bonos del Tesoro y la disciplina fiscal.
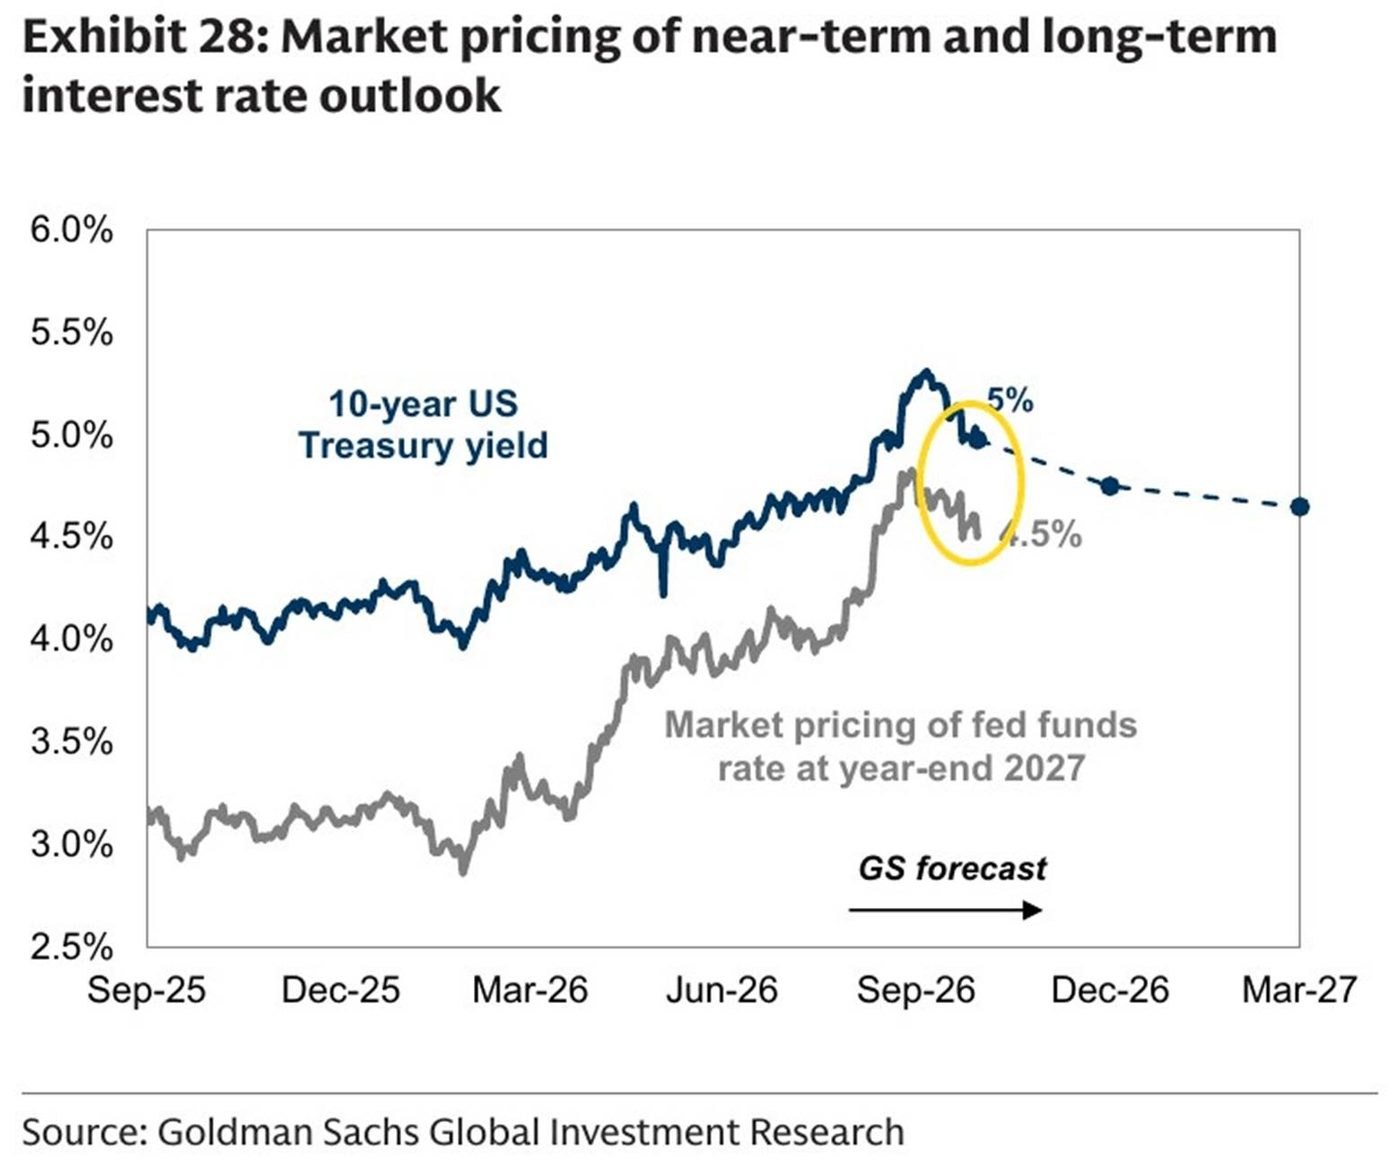
En cuanto al posicionamiento en renta fija, los CTAs ya han cerrado sus cortos en los futuros del bono a 10 y 30 años americano y en el Bund alemán, aunque todavía no se han puesto largos. Es decir, ya han dejado de apretar a la baja a los bonos, y si el precio acompaña podrían pasar a ser compradores netos.
En las carteras sigo exactamente con la misma idea: la renta fija de calidad en duraciones intermedias sigue teniendo todo el sentido del mundo sin necesidad de jugársela en el bono a 30 años. Eso sí, separando muy bien el riesgo de duración del riesgo de crédito (con los spreads tan estrechos, prefiero calidad) y vigilando la divisa para los que invertimos desde el euro.
Y el plato fuerte macro llegará el viernes a las 14:30 con el informe oficial de empleo (NFP). El consenso espera unas 65.000 nuevas nóminas y una tasa de paro estable en el 4,2%. Como siempre, habrá que mirar más allá del titular: revisiones de los dos meses previos, salarios por hora y tasa de participación. Un dato templado (sin desplome del empleo pero con salarios moderándose) sería el broche perfecto para apoyar un suelo en bolsa y relajar las TIR. Antes, para ir abriendo boca, tendremos las vacantes JOLTS el martes, ADP e ISM de servicios el miércoles, y costes laborales el jueves, además de la encuesta de condiciones de crédito bancario (SLOOS) de la Fed hoy lunes.
Las elecciones despejan una incógnita pero dejan abiertas otras
Mañana martes 3 de noviembre se vota la renovación del Congreso en Estados Unidos (midterms). Como suele ocurrir siempre con estas citas, el simple hecho de que pase el evento y se despeje la incógnita suele provocar que se cierren coberturas de volatilidad y facilite un rebote táctico, aunque luego todo dependerá de cómo quede el reparto de poder.
Un Congreso dividido (el escenario históricamente favorito de Wall Street) bloquearía grandes cambios legislativos o subidas de impuestos, dando visibilidad regulatoria a cambio de más peleas futuras con el techo de deuda. Si los demócratas se hacen con las dos cámaras, veríamos más ruido regulatorio sobre las grandes tecnológicas, centros de datos y gasto en defensa o salud (aunque limitado por el veto presidencial). Y si los republicanos mantienen el control total, el mercado descontaría continuidad en desregulación e impulso a sectores industriales, financieros y energéticos.
Aun así, hay un detalle sobre los centros de datos de IA que es fundamental no pasar por alto: buena parte de los cuellos de botella en permisos eléctricos, agua y suelo no se deciden en Washington, sino a nivel estatal y municipal. Así que gane quien gane mañana, los retrasos físicos en la red eléctrica van a seguir ahí.
De hecho, el riesgo político que más vigilo a partir del miércoles no está en las leyes del Congreso, sino en las decisiones ejecutivas sobre aranceles y en la geopolítica en Oriente Medio una vez cerrados los colegios electorales. Si el petróleo vuelve a tensarse tras las urnas, meterá presión directa a la inflación y a los tipos justo cuando buscamos el giro, mientras que si la prima geopolítica del crudo se desinfla, tendremos un viento de cola tremendo para todo el mercado.
Fuera de Estados Unidos, el jueves se reúne el Banco de Inglaterra (donde se espera una subida de tipos hasta el 4%), además de los bancos centrales de Noruega y Suecia, junto con datos de actividad en China y salarios en Japón. Todo ello nos servirá para confirmar si la presión energética e inflacionista es global o deja huecos para diversificar fuera de EE. UU.
Las valoraciones han mejorado y siguen dependiendo de los beneficios
La parte buena de que las acciones caigan mientras los beneficios aguantan es que los múltiplos se han dado un buen baño de realismo. El S&P 500 ya cotiza entre 18,2 y 19 veces beneficios esperados (en 18,7x según la serie estándar, ya por debajo de su media de cinco años de 19,8x y de la de diez años de 19,1x). Ya no estamos comprando a múltiplos de burbuja, siempre y cuando las empresas cumplan con los beneficios previstos.
Además, la brecha interna sigue siendo enorme: frente a esas 19 veces del S&P 500 por capitalización, el S&P 500 equiponderado cotiza a 16 veces y las medianas compañías (S&P 400) a 15 veces. Ahí fuera hay muchísimo valor a precios razonables, aunque sin olvidar que las empresas medianas y pequeñas sufren más si el crédito se encarece.
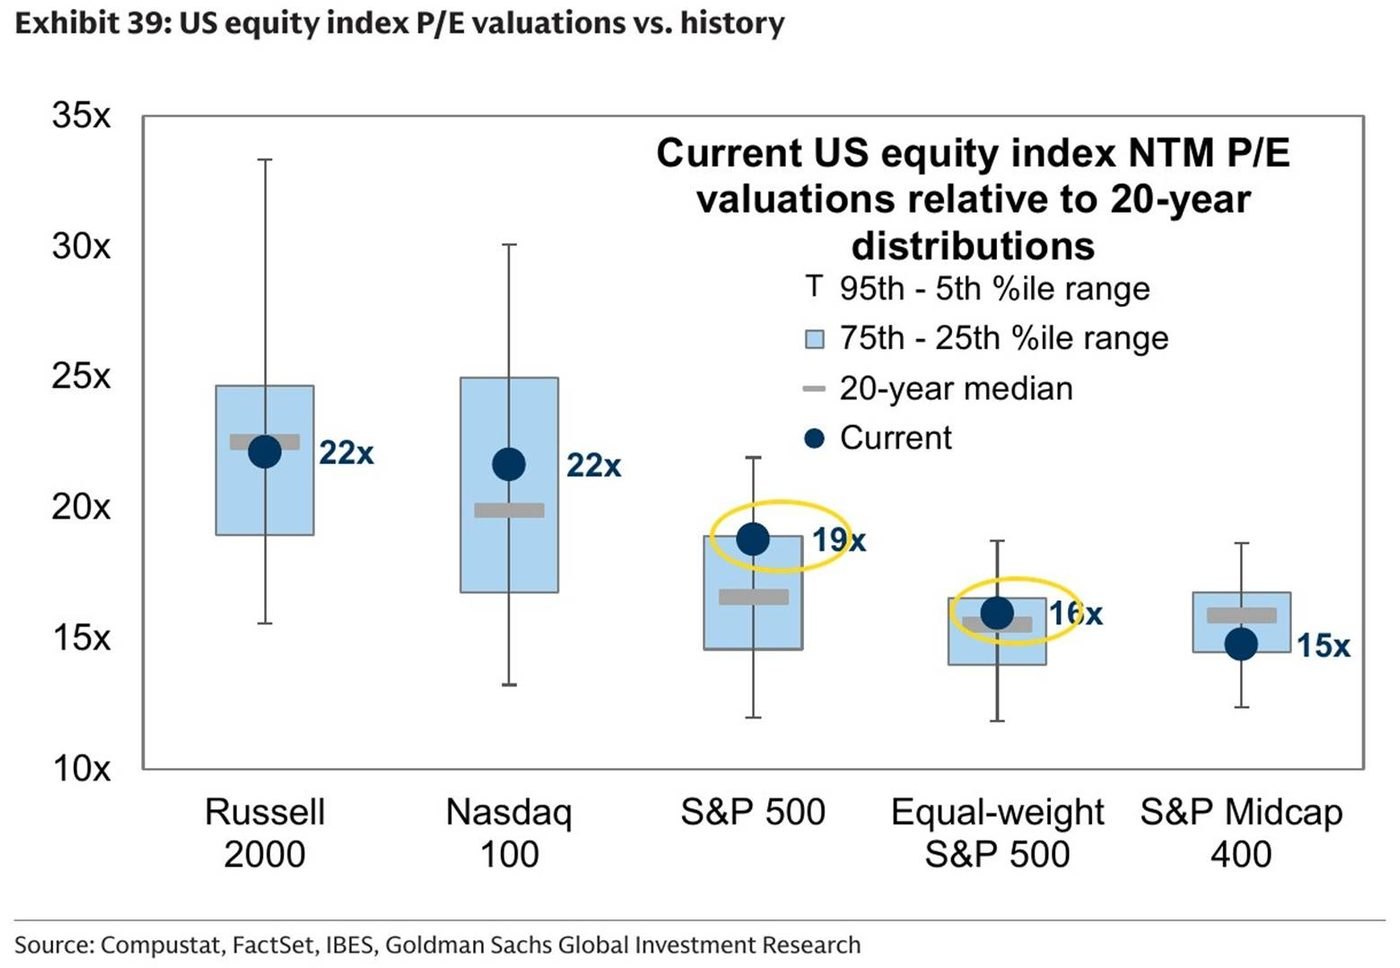
Eso sí, nunca olvidéis la trampa del denominador en el PER: si compras un índice a 19 veces beneficios pero resulta que los analistas recortan un -10% las estimaciones de BPA, de repente estás pagando 21,1 veces sin que la acción se haya movido un céntimo. Por eso insisto tanto en que para comprar esta caída necesitamos ver que las guías empresariales aguantan.
Y mucho cuidado también con pagar cualquier precio por lo "defensivo". Tras la rotación de las últimas semanas, sectores como salud, consumo básico e industriales ya cotizan en la parte alta de sus múltiplos relativos de la última década frente al S&P 500 (mientras que comunicación está en la parte baja). No tendría ningún sentido salir ahora de una tecnología que ya ha purgado buena parte de sus excesos para meterse a última hora en defensivas caras que ya han corrido todo lo que tenían que correr.
Por último, tened siempre presente el riesgo de concentración al mirar vuestras carteras: incluso tras el recorte, las 10 mayores empresas del S&P 500 siguen pesando el 39% del índice y generando el 37% de sus beneficios. Tener cinco fondos distintos que llevan exactamente las mismas siete tecnológicas arriba no es diversificar, es multiplicar el mismo riesgo.
En el oro busco recuperar los mínimos de junio
Pasamos a los metales preciosos, donde las lecturas de castigo son extremas. El sentimiento diario del oro se ha hundido hasta los 13 puntos, empatado con la segunda lectura más baja de todo el año (solo comparable al 23 de junio, también en 13, y al 24 de junio, en 10 puntos). Cuando todo el mundo tira la toalla de esta manera, a mí se me encienden todas las alertas de oportunidad, a falta de que el precio nos dé el pistoletazo de salida.
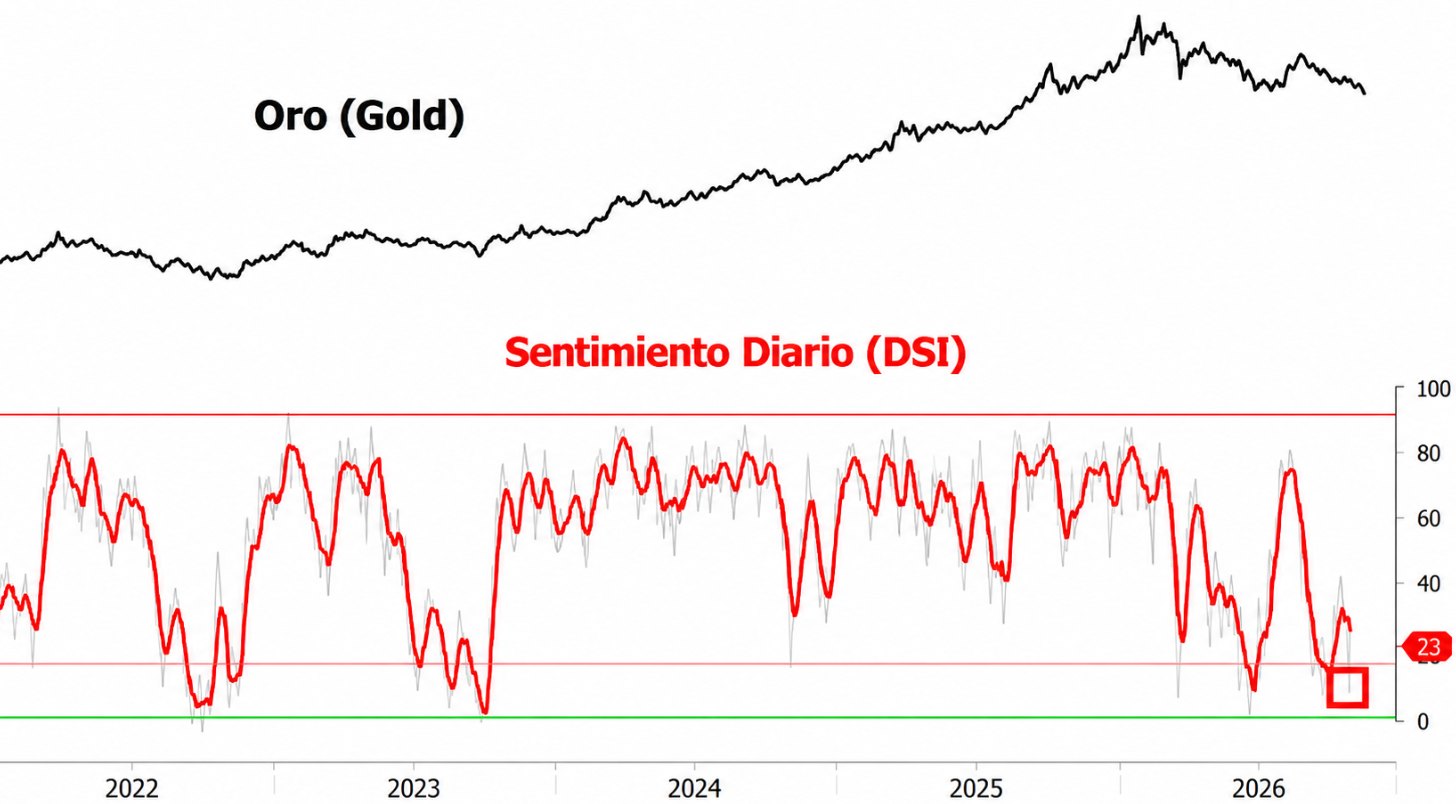
¿Cuál es la señal técnica exacta que espero para disparar? Que el oro recupere la zona de los mínimos de junio tras haberla perforado. Si vuelve a meterse por encima y la defiende, habremos visto un fallo de rotura bajista (bear trap) de manual, dejándonos además un nivel de stop clarísimo justo debajo.
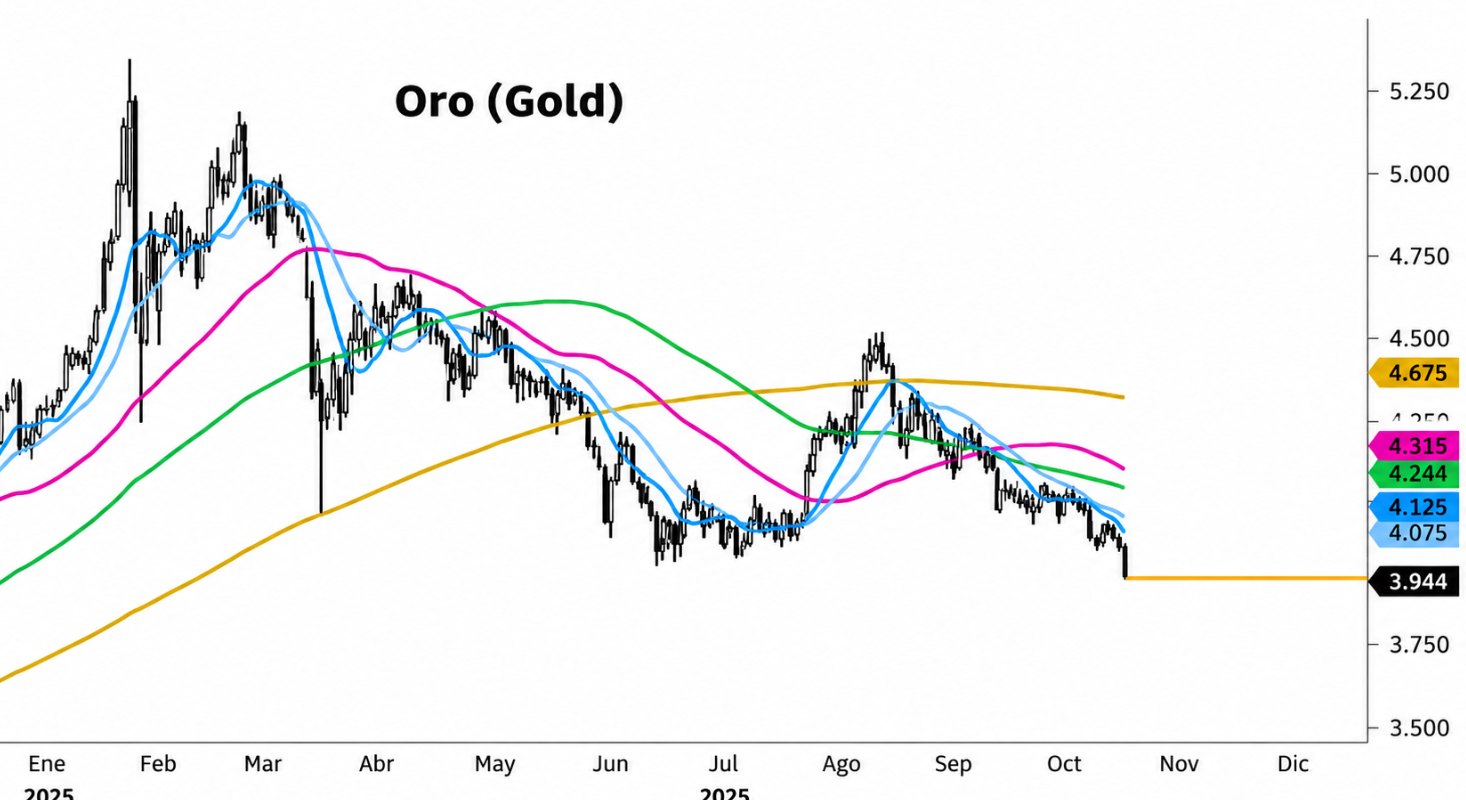
Cuando se rompe un nivel técnico tan redondo enseguida se dispara la presión vendedora, y aquí creo que estamos ante un movimiento repartido al 50% / 50% entre flujos de mercado y geopolítica. Por un lado, la mitad de la caída viene empujada por la propia fontanería de liquidez, con los CTAs entrando en corto al perforar soportes y muchos inversores viéndose obligados a vender lo que tienen en positivo para hacer caja y cubrir posibles margin calls tras el castigo en tech y las dudas con el endeudamiento de la IA. Por otro lado, el otro 50% está en el petróleo y en el miedo a que, justo la noche después de las midterms, volvamos a una fase de guerra abierta con Irán. Lo curioso (y totalmente contraintuitivo) es que en pleno riesgo geopolítico y con los futuros descontando ahora solo dos subidas de tipos de la Fed hasta finales de 2027 en lugar de cuatro, el metal precioso caiga en vez de actuar como refugio. ¿Y por qué ocurre esto? Porque el famoso "debasement trade" del año pasado fue tan popular que atrajo a muchísimo comprador nuevo y nervioso, convirtiendo al oro y a la plata en activos de alta beta que sufren cada vez que el Brent se dispara (de hecho, la correlación a 30 días entre el crudo y el oro se ha invertido a -0,4, y a -0,6 en el caso de la plata). Así que, por cada +10% que sube el petróleo, el oro corrige un -4% y la plata un -8%.
Eso sí, a diferencia de febrero, hoy todo el mundo está ya posicionado esperando esa campaña de bombardeos de unos diez días (incluso sobre las infraestructuras de la isla de Kharg). Sin factor sorpresa, veo muy difícil que el oro caiga más de un -5% adicional desde aquí, aunque el crudo toque los 125 o 130 dólares en un pico de pánico. Lo realmente importante es no perder el foco de medio plazo, porque con el bono a 10 años (y el 10y10y forward) sin ceder ni un milímetro, la irresponsabilidad fiscal secular de Estados Unidos sigue intacta. Cuando se limpie este posicionamiento táctico, pase el ruido en el estrecho de Ormuz y el petróleo afloje, el oro volverá a hacer su trabajo como termómetro de la desconfianza en los bancos centrales, así que paciencia y a vigilar de cerca el crudo esta semana.
La plata reúne sentimiento extremo y una zona histórica de apoyo
Si lo del oro es llamativo, lo de la plata es todavía más extremo. Su sentimiento diario ha caído a 10 puntos, igualando su lectura más baja de todo el año (la del 24 de junio), y su RSI diario está en el nivel de mayor sobreventa desde 2022. Es decir, tenemos tanto el ánimo de los inversores como el indicador técnico de momento completamente por los suelos.
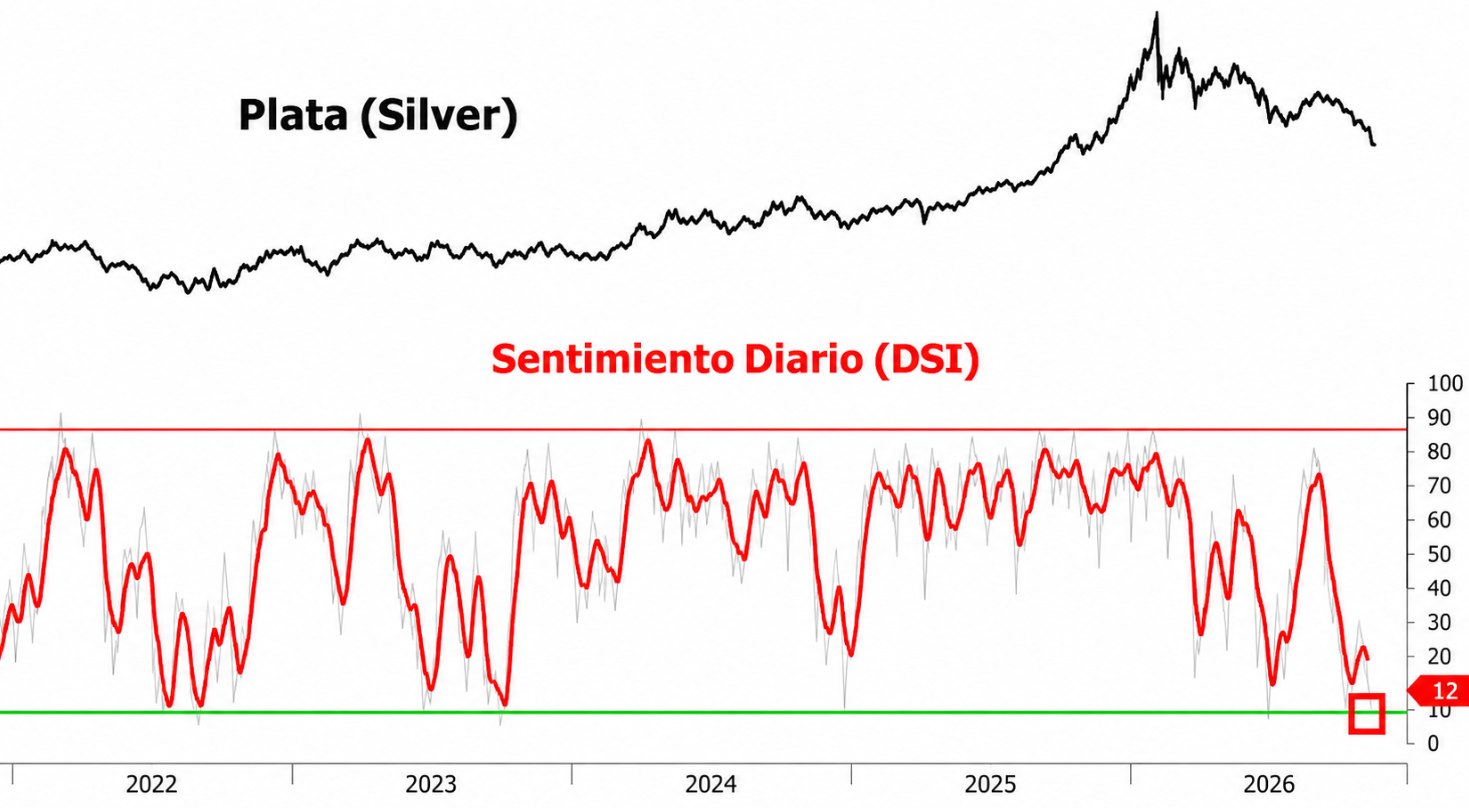
Pero lo que hace que tenga a la plata en lo más alto de mi lista de seguimiento es dónde se está produciendo esta sobreventa: justo encima de los grandes máximos históricos de 1980 y 2011. Ese techo secular de hace décadas que tanto costó romper debería funcionar ahora como el gran suelo estructural de largo plazo. Tener a la vez un soporte histórico de este calibre, sentimiento en 10 puntos y el mayor RSI de sobreventa en cuatro años es una combinación que se ve poquísimas veces. En cuanto empiece a construir suelo y girar, la ecuación rentabilidad/riesgo será espectacular.
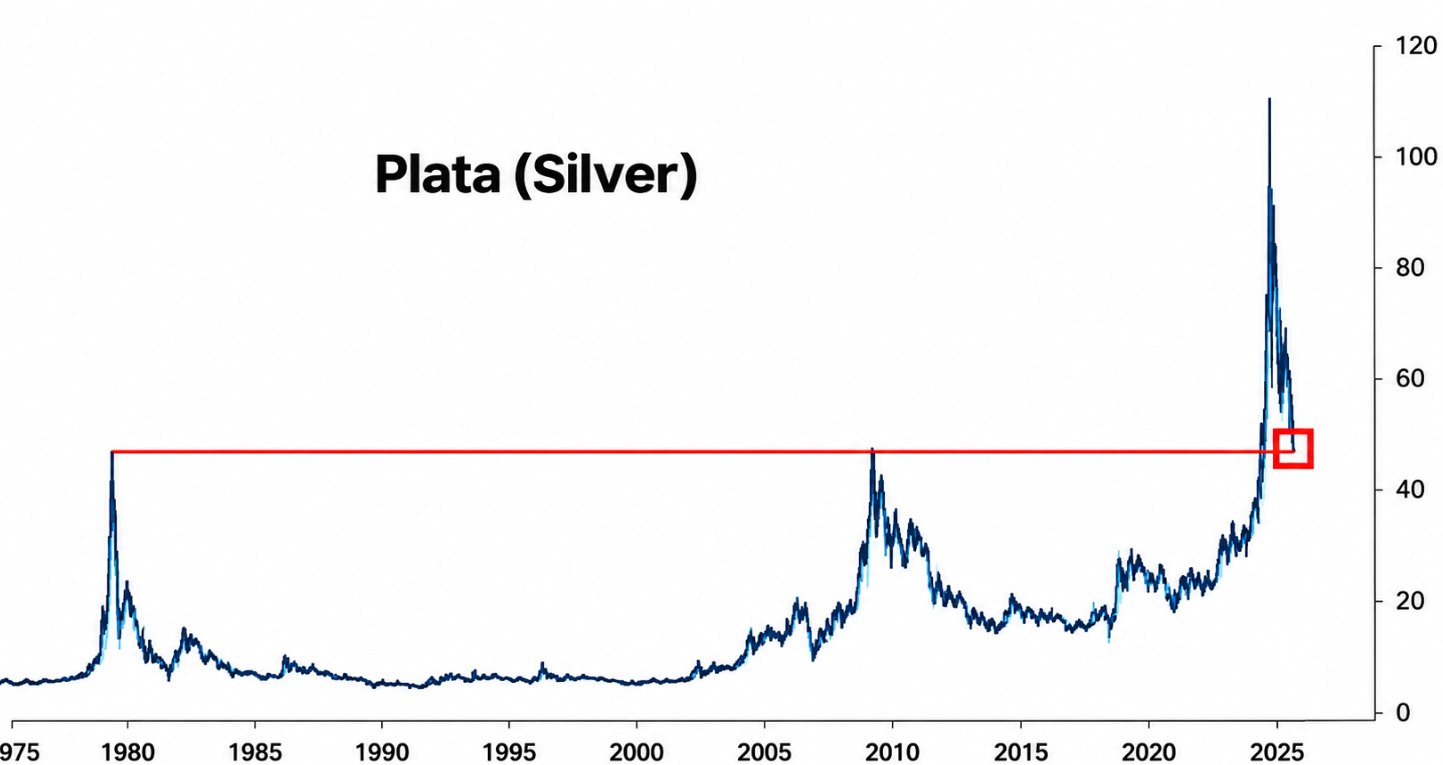
Además, el posicionamiento de futuros está totalmente limpio: hasta el martes la plata estaba en el percentil 15, frente a un dólar abarrotado de largos en el percentil 97. En cuanto el dólar se tome un respiro, el viento de cola para los metales puede ser muy potente, aunque recordad que oro y plata no siempre hacen suelo el mismo día y habrá que pedirle confirmación a cada gráfico por separado.
La vuelta de las recompras puede devolver una fuente de demanda
Para compensar las ventas mecánicas de los fondos cuantitativos, esta semana vuelve al mercado uno de los compradores más fieles de los últimos años: las recompras de acciones propias (buybacks). Conforme las empresas van presentando resultados, salen del periodo de bloqueo (blackout window). Se estima que hoy lunes ya tenemos a cerca del 60% del S&P 500 con la ventana abierta para recomprar, porcentaje que subirá hasta el 80% este mismo viernes.
Si lo medimos por peso en el índice dentro del tramo discrecional (que supone cerca del 30% de todas las recompras), pasamos del 70% de empresas habilitadas hoy lunes al 80% el viernes. Es un grifo de demanda corporativa muy relevante que vuelve a abrirse justo cuando más falta hace.
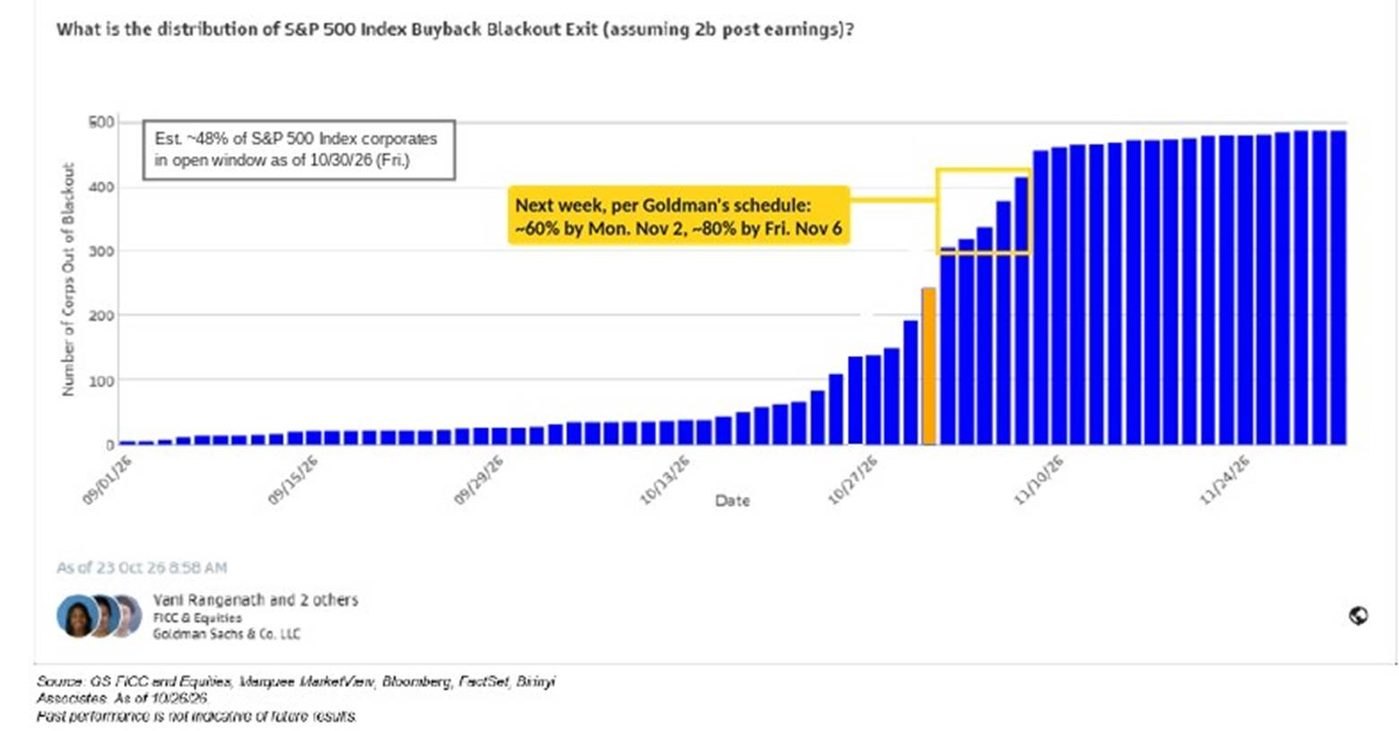
Ahora bien, que puedan comprar no significa que vayan a tirar la casa por la ventana desde el minuto uno. En las mesas de ejecución, el 84% de las órdenes de recompra sigue viniendo de programas automáticos preestablecidos y solo el 16% son compras tácticas discrecionales, con volúmenes que en las últimas cuatro semanas todavía han ido algo por debajo de su media estacional. Aun así, si las noticias de la semana se digieren razonablemente bien, sumar recompras corporativas + cierre de cortos + reconstrucción de carteras de CTAs puede armar un rebote muy serio.
Cómo pienso actuar si aparece el giro
Con todo esto sobre la mesa, mi plan de vuelo para esta semana es muy claro: empezar a reconstruir exposición por fases si vemos esa última sacudida de capitulación seguida de un giro comprador. Mis tres objetivos prioritarios son tecnología de calidad (con fortaleza relativa), semiconductores y metales preciosos (oro y plata), entrando en cada uno a medida que valide su propia señal técnica. La primera pata irá ajustada al riesgo que ya tenga cada cartera, dejando munición para añadir en un segundo testeo de mínimos que aguante o cuando la amplitud acompañe.
En la selección de compañías voy a ser inflexible: quiero negocios que puedan pagar su CapEx y su deuda con generación de caja real y visible. En semiconductores, como se mueven el doble que el Nasdaq, entraremos con la mitad del tamaño habitual. Y en oro y plata, esperaré a que el oro recupere los mínimos de junio y la plata consolide sobre su soporte secular sin precipitarme antes de tiempo.
Para no improvisar en caliente si hoy o mañana tenemos sesiones de mucha volatilidad, os resumo en esta tabla mi hoja de ruta según cómo respire el mercado:
| Escenario de mercado | Qué señal de confirmación busco | Cómo vamos a actuar en cartera |
|---|---|---|
| Última descarga y vuelta en el día | Recuperación de soportes al cierre, VXN haciendo divergencia a la baja y más valores aguantando. | Disparar la primera compra táctica ajustando bien el tamaño según el perfil de cada cartera. |
| Rebote inicial rápido pero sin fuerza | Subidas por cierre de cortos que se desinflan por la tarde, mala amplitud y crédito tenso. | Quietos, esperar a que el mercado absorba las ventas pendientes antes de meter más dinero. |
| Contagio al resto del mercado | El S&P 500 equiponderado y las Utilities pierden soportes mientras se amplían los spreads de crédito. | Frenar nuevas compras, proteger la liquidez y mantener las coberturas activas. |
| Limpieza superada tras resultados y empleo | Guías sólidas en tech, calma en las TIR tras el Tesoro y el empleo, y segundo testeo de mínimos exitoso. | Ampliar posiciones por fases en los líderes que mejor hayan aguantado la caída. |
Tened en cuenta que el primer rebote casi siempre nace de cierres de cortos, así que la clave será vigilar qué pasa en el segundo asalto: si tras rebotar el mercado devuelve toda la subida y marca nuevos mínimos con la volatilidad disparada, tocará abortar la misión sin enamorarse de la tesis. Igual que preparamos el gatillo para entrar, tenemos clarísimo dónde está la puerta de salida si el soporte no aguanta.
Por supuesto, no es lo mismo una cartera que hoy está en liquidez esperando su oportunidad que otra que ya va hasta arriba de las mismas siete tecnológicas a través de varios fondos. En el primer caso aprovecharemos para construir posición desde abajo, y en el segundo el rebote servirá más bien para hacer limpieza, reducir solapamientos y quedarse solo con los negocios más sólidos.
En la parte de renta fija, ni tocar el bloque de bonos de calidad de duración intermedia, que sigue haciendo su papel estabilizador, y mantener siempre un buen colchón de liquidez para poder aprovechar oportunidades si el mercado nos regala precios de derribo entre hoy y el miércoles.
En definitiva, sigo pensando que esta sacudida nos está fabricando una ventana de entrada estupenda para el rally de final de año, pero falta que el precio nos dé el visto bueno absorbiendo la última ola de ventas. Muy atentos entre hoy lunes y mañana martes a esa posible capitulación final, a lo que digan Apple y Palantir esta noche, y a la reacción de los niveles clave en el Nasdaq, SMH, oro y plata. Si el mercado enseña las cartas que buscamos, entraremos cuando más incómodo se siente el consenso.
¡Que tengáis una muy buena semana!
Este artículo tiene carácter informativo y no constituye una recomendación de inversión personalizada. Rentabilidades pasadas no garantizan rentabilidades futuras.