Septiembre ha vuelto a poner a prueba la paciencia y el enfoque de Boston Partners. El mercado regresó a su guion favorito, concentrando otra vez las compras en las grandes tecnológicas, y eso provocó que los cuatro fondos de Robeco que seguimos aquí se quedaran por detrás de sus índices de referencia en el mes. Algo lógico si entendemos cómo construyen las carteras. Pero, para valorar si ese peor comportamiento relativo es un problema o simplemente el peaje de no comprar a cualquier precio, conviene repasar cuál es la filosofía de la casa, qué papel juega cada estrategia y cómo interpretan el entorno actual.
Voy a empezar precisamente por ese contexto macro y por la visión que nos dejó Mike Mullaney (director de análisis global de mercados de Boston Partners) en su reciente paso por Madrid. Como veréis, las elecciones de mitad de mandato en Estados Unidos, la inflación y unas valoraciones bastante exigentes explican muy bien por qué la firma mantiene los pies en el suelo. Y, justo después, bajamos al detalle de los números y de lo que ha hecho cada uno de los cuatro fondos.
Quién es Boston Partners
Para situarnos rápido, Boston Partners es una gestora estadounidense especializada en renta variable que se fundó en 1995 y tiene su sede en Boston. A cierre del 30 de septiembre de 2026 gestionaba 149.300 millones de dólares repartidos entre estrategias de bolsa estadounidense, global y long short. Tanto Robeco como Boston Partners pertenecen al grupo japonés ORIX, y dentro de la gama Robeco BP son ellos quienes ponen la cocina de análisis y la selección de compañías.
¿Cómo trabajan? Combinan un filtro cuantitativo (que les sirve para poner orden en todo el universo de inversión) con un análisis fundamental clásico para destripar cada negocio por separado. Al final, como construyen la cartera bottom up, empresa por empresa, sus pesos por sectores, países y tamaños suelen parecerse bastante poco a los de los índices.
La filosofía de valoración, calidad y momentum
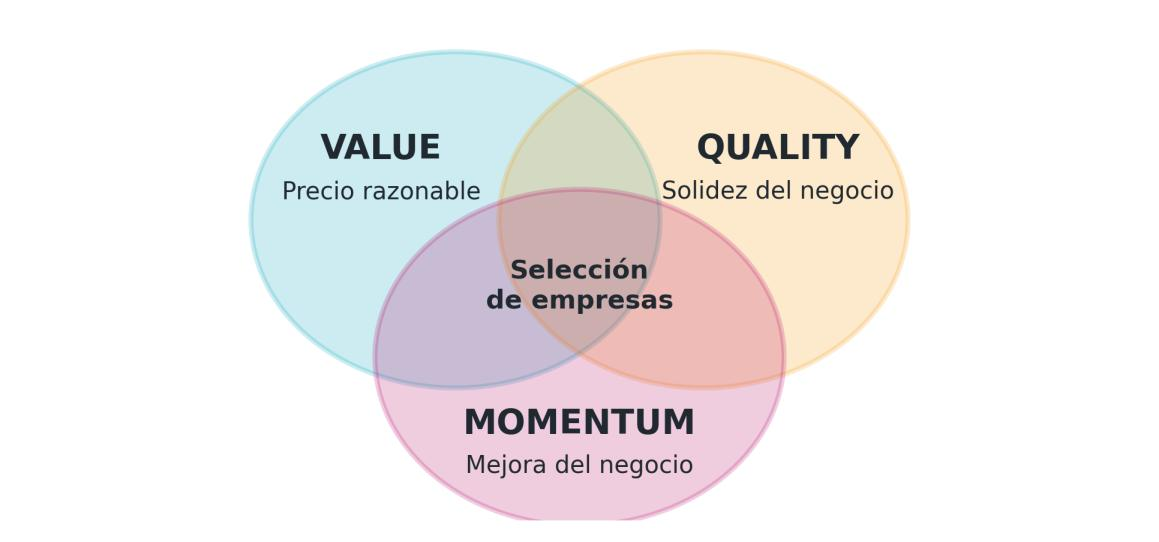
En Boston Partners resumen todo su proceso con el famoso esquema de los tres círculos: valoración, fundamentales y momentum del negocio. Nosotros podemos llamarlos value, quality y momentum, pero la clave aquí es que nunca los miran por separado, sino que exigen los tres a la vez en cada compañía que entra en cartera. Por eso, ponerles únicamente la etiqueta de gestora value se queda corto y cuenta solo una parte de la película.
Value y el precio que pagamos
Una acción resulta atractiva cuando lo que pagas en bolsa guarda una relación razonable con los beneficios y la caja real que ese negocio es capaz de generar. Pero cuidado con mirar solo un PER (precio sobre beneficio) bajo, porque un múltiplo barato sin contexto puede ser tanto una oportunidad estupenda como el síntoma de un negocio que se está deteriorando. Lo importante es cruzar siempre ese precio con las perspectivas de la empresa y con el riesgo que estás asumiendo.
Quality y la solidez de los fundamentales
La pata de calidad se mide mirando la rentabilidad sobre el capital, la generación de caja, la salud del balance y lo bien (o mal) que el equipo directivo asigna ese capital. A mí aquí lo que de verdad me interesa es que el beneficio contable tenga respaldo económico detrás y que la compañía funcione sin necesitar que todo le salga de cara. Eso sí, tampoco olvidemos la otra cara de la moneda: una empresa extraordinaria puede convertirse en una pésima inversión si la compras a un precio disparatado.
Momentum del negocio
El tercer círculo, el momentum, mira hacia dónde van los beneficios, las ventas y las expectativas del mercado. Además, en Boston Partners prestan mucha atención a los catalizadores concretos (como un cambio de directiva, una compra o la venta de una división) para ver si se traducen en una mejora operativa real. No se trata solo de cuánto creces, sino de cómo lo haces frente a lo que el consenso esperaba de ti y frente a tus competidores.
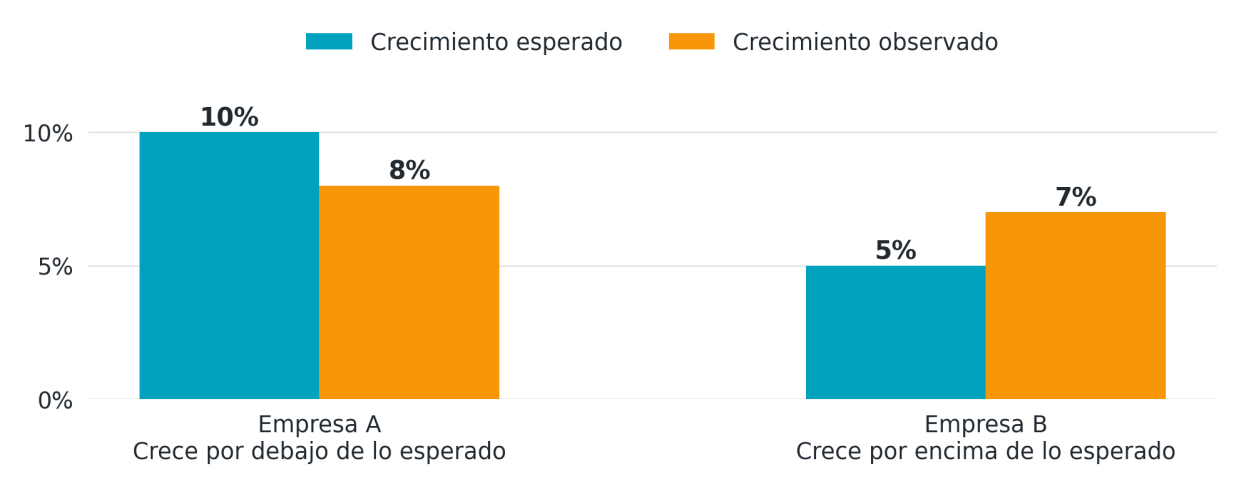
Fijaos en el ejemplo del gráfico porque se entiende muy bien. La Empresa A crece un 8%, pero el mercado esperaba un 10% (decepciona). Por contra, la Empresa B crece un 7%, pero partía de una previsión del 5%. Aunque en términos absolutos la primera crezca un punto más, quien tiene el viento de cola en su negocio y mejora lo previsto es la segunda (evidentemente, esto es un ejemplo pedagógico sobre el momentum empresarial y no adivina lo que hará la acción mañana).
Y lo bueno de este marco de tres círculos es que funciona exactamente igual a la hora de vender. ¿Cuándo se replantean una posición en cartera? Cuando la acción llega a su valoración objetivo, cuando ven que los fundamentales empiezan a estropearse o cuando el momentum del negocio se da la vuelta. Es una disciplina pensada para esquivar las típicas trampas de valor, aunque por supuesto eso no te hace inmune a cometer errores de análisis ni a sufrir caídas.
Qué hace cada una de las estrategias
Los cuatro fondos de la gama Robeco BP utilizan exactamente esta misma filosofía, pero cada uno pesca en un caladero distinto. Tener clara esa diferencia es básico para saber qué riesgo estamos asumiendo en cada caso y con qué índice de referencia es justo pedirles cuentas.
| Estrategia | Universo | Índice de referencia |
|---|---|---|
| Robeco BP US Premium Equities | Bolsa estadounidense de cualquier tamaño | Russell 3000 Value |
| Robeco BP US Large Cap Equities | Grandes compañías estadounidenses | Russell 1000 Value |
| Robeco BP US Select Opportunities Equities | Medianas compañías estadounidenses | Russell Mid Cap Value |
| Robeco BP Global Premium Equities | Bolsa mundial de cualquier tamaño | MSCI World |
- Robeco BP US Premium Equities. Es la estrategia todoterreno para bolsa estadounidense, con libertad para moverse entre compañías grandes, medianas y pequeñas. El equipo va seleccionando ideas una a una sin atarse al peso de los gigantes del mercado. Esa flexibilidad les permite encontrar buenos negocios fuera del radar habitual, aunque a cambio metes en cartera los riesgos propios de empresas más pequeñas.
- Robeco BP US Large Cap Equities. Aquí el foco se cierra exclusivamente sobre las grandes compañías de Estados Unidos que cumplen sus tres criterios. Es una cartera activa con pesos muy distintos a los del mercado. Frente al US Premium, la diferencia es sencilla: mismo mercado y mismo proceso, pero jugando solo en la liga de gran capitalización.
- Robeco BP US Select Opportunities Equities. Es el especialista en medianas compañías estadounidenses (mid caps). Aplica la misma receta, pero en un universo totalmente distinto al de las megacapitalizadas que hoy mueven el S&P 500. Nos da una exposición muy específica por tamaño, asumiendo eso sí menor liquidez y mayor sensibilidad al ciclo económico.
- Robeco BP Global Premium Equities. Abre el abanico a nivel mundial y a cualquier tamaño de empresa. Como eligen los valores de uno en uno donde ven buen precio y buen negocio, la cartera final puede tener una distribución por países y sectores que no se parezca en nada a la del índice global.
- Boston Partners Global Long Short. Como alternativa adicional de la casa (que va por libre respecto a los cuatro fondos anteriores de Robeco), esta estrategia combina una cartera comprada en negocios atractivos con posiciones cortas (bajistas) en compañías que incumplen sus filtros. Su objetivo es hacer crecer el capital asumiendo menos riesgo de mercado que un fondo tradicional, aunque conviene recordar que proteger en caídas es una meta (no una garantía) y que ponerse corto añade sus propios riesgos.
La visión de Mike Mullaney sobre las elecciones
En su reciente visita a Madrid, Mullaney enmarcó las elecciones legislativas de mitad de mandato (midterms) del próximo 3 de noviembre de 2026 dentro de un clima de evidente desgaste político. Según su análisis, la factura acumulada de la inflación, la pérdida de poder adquisitivo de las familias y el conflicto en Oriente Medio habían erosionado el apoyo a Donald Trump.
¿Dónde está la llave electoral según él? En los votantes independientes, que son los que van a decantar los estados y distritos más reñidos en un país enormemente polarizado donde cuesta un mundo pactar nada entre ambos partidos. Su escenario central contemplaba una probabilidad alta de que los demócratas recuperen la Cámara de Representantes, mientras que la pelea por el Senado llegaba mucho más abierta de lo que parecía hace unos meses. (Por supuesto, son opiniones de Mullaney recogidas por Robeco con datos de apuestas y mercado cerrados a 30 de septiembre, por lo que todo esto puede moverse de aquí al día de la votación).
Lo interesante para nosotros es cómo interpreta esto la bolsa. Históricamente, un Congreso dividido suele gustar al mercado porque bloquea grandes reformas fiscales o regulatorias y aporta visibilidad. De hecho, Mullaney insiste en que los inversores suelen obsesionarse demasiado con la política, cuando lo que de verdad manda a medio plazo son los beneficios empresariales, las valoraciones y los tipos de interés. Y coincido totalmente con él: el análisis de un negocio tiene que mirar mucho más allá de lo que salga de las urnas un martes de noviembre.
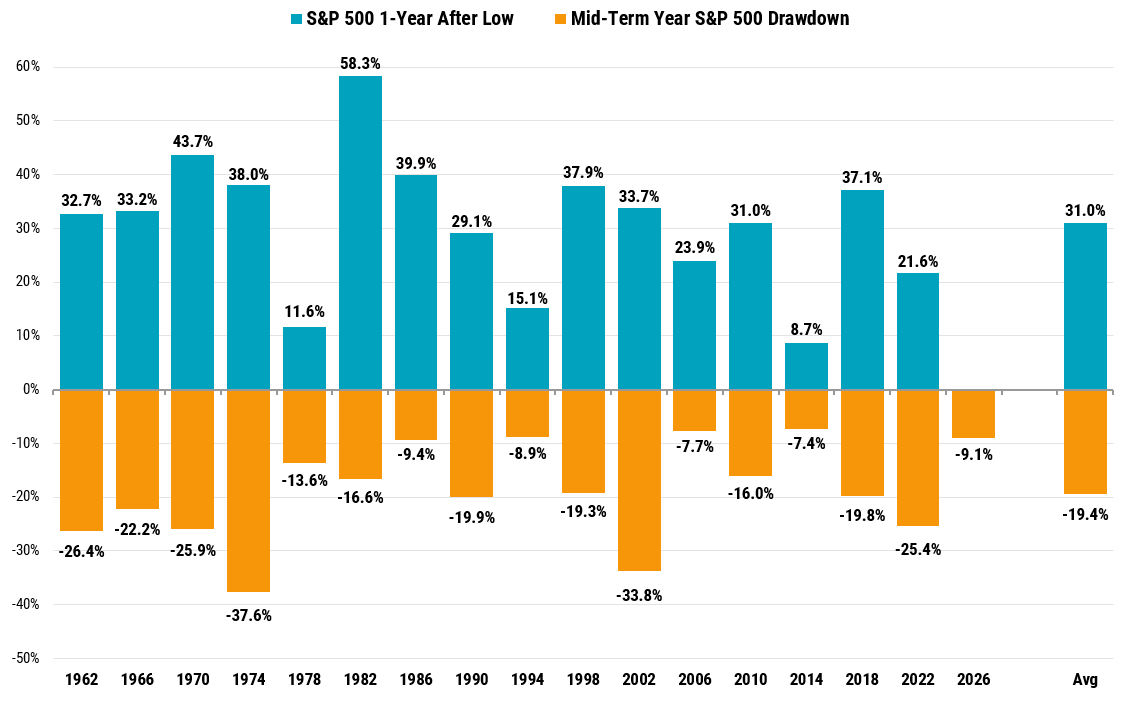
Fijaos en la estadística histórica que trae Robeco porque es muy gráfica: entre 1962 y 2022, la caída media del S&P 500 durante los años de midterms fue del -19,4% (en 2026 el gráfico refleja un -9,1%), mientras que la subida media en los doce meses posteriores a marcar el suelo de ese año rondó el +31%.
Ahora bien, cuidado con hacer trampas al solitario con esa media del +31%. El mínimo anual solo se sabe a toro pasado, así que ese dato no significa que comprando hoy te vayas a llevar esa rentabilidad ni nos dice en qué fecha exacta está el suelo de 2026. Lo único que nos enseña el gráfico es que el ruido político suele ir acompañado de baches y de recuperaciones posteriores, pero cada ciclo ha tenido su propia historia.
Crecimiento, inflación y deterioro fiscal
En la parte puramente económica, Mullaney se mostró bastante constructivo con Estados Unidos. Mientras el mercado laboral aguante como hasta ahora, una recesión no entra en su escenario base ni a corto ni a medio plazo (lógicamente, si los datos macro empiezan a torcerse, esa previsión cambiará).
Donde sí encendió las luces de alerta fue en la inflación. Sigue siendo el gran dolor de cabeza porque se come la renta disponible del consumidor, ata las manos a la Reserva Federal y calienta el ambiente político. Y a eso se suma todo el ruido geopolítico, que siempre amenaza con colarse por la vía de los precios de la energía.
Pero si hay un punto donde fue especialmente duro (y ya sabéis que es un tema en el que insisto muchísimo), fue en el descontrol fiscal de Estados Unidos. El déficit crónico, la bola de nieve de la deuda pública y lo que cuesta refinanciarla son para él uno de los mayores riesgos estructurales a largo plazo. Y aquí no se salva ninguno de los dos partidos: el debate electoral pasa de puntillas por encima de la sostenibilidad de las cuentas públicas.
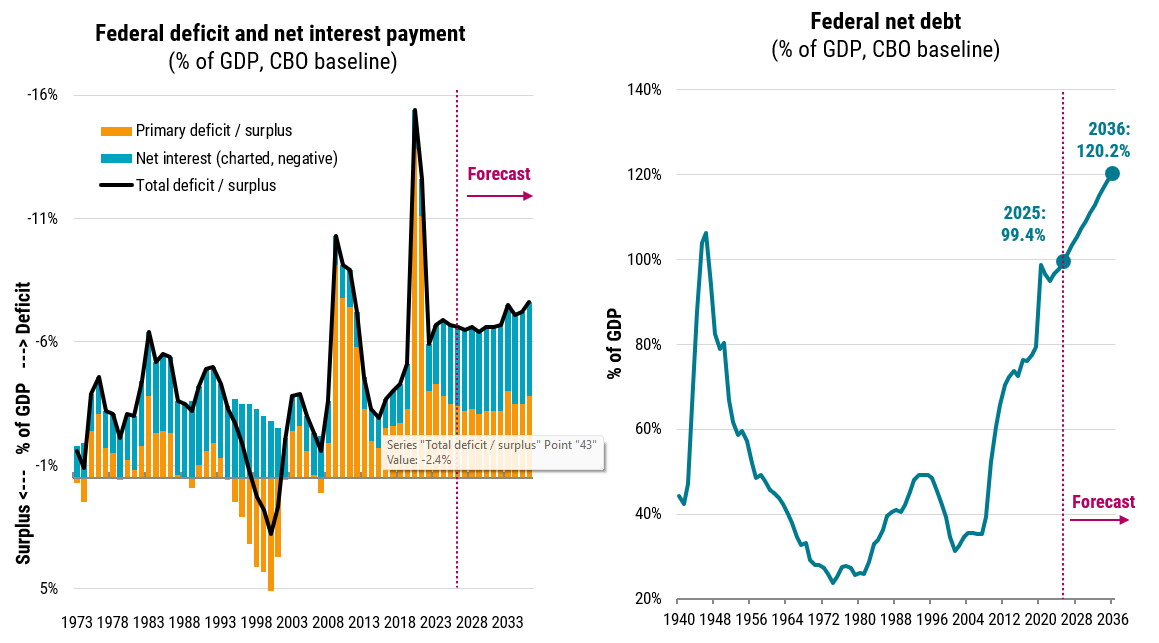
La aritmética no engaña: si tienes cada vez más deuda y la financias a tipos altos, la factura de intereses se dispara y te deja sin margen de maniobra en el presupuesto para todo lo demás. Eso explica por qué podemos tener una economía creciendo razonablemente bien y, al mismo tiempo, ver nerviosismo de fondo en los tramos largos de los bonos.
Además, Mullaney dejó una reflexión muy oportuna: con las TIR del Tesoro acercándose al 5% (actualmente por encima), la renta fija vuelve a ser un competidor muy serio para la bolsa. Para mí, tener un bono pagando eso te obliga a ser mucho más exigente con el múltiplo que pagas por unos beneficios empresariales futuros que, por definición, siempre tienen incertidumbre.
Concentración, inteligencia artificial y valoraciones
Otro de los gráficos que trajo Mullaney apunta directo al riesgo de concentración del mercado: las diez mayores compañías ya pesan cerca del 40% del S&P 500. El problema es evidente (como cuando tienes casi media cartera metida en un puñado de valores tecnológicos): el índice depende de lo que hagan muy pocas empresas. Si construyes un fondo más diversificado y con menos peso en esos gigantes, reduces el riesgo de un tropiezo concentrado, pero pagas el peaje de quedarte atrás mientras sigan siendo los únicos que tiran del carro.
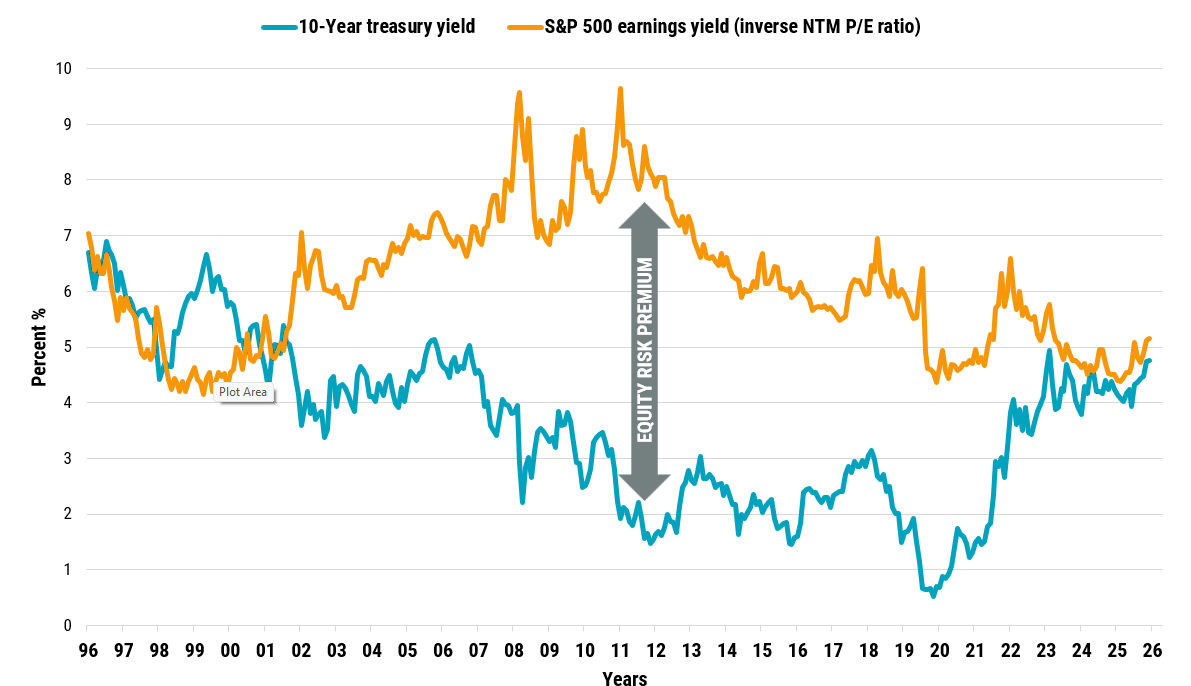
Si miramos el cruce entre la TIR del bono a 10 años y la inversa del PER esperado del S&P 500, vemos que el colchón (esa aproximación rápida a la prima de riesgo bursátil) se ha estrechado muchísimo. Y no olvidemos que los beneficios esperados de las empresas son estimaciones que se pueden recortar, por lo que esa brecha sirve para situarnos en el mapa de valoraciones, aunque no prediga lo que hará la bolsa en los próximos meses.
¿Y qué opina de la inteligencia artificial? Reconoce sin rodeos que va a transformar la economía, pero pone en duda que todas las compañías vayan a generar los beneficios salvajes que hoy descuentan sus cotizaciones. Se están anunciando cifras de inversión milmillonarias cuyo retorno económico real todavía está por ver en muchos negocios, por no hablar de que la propia competencia irá estrechando los márgenes con el tiempo.
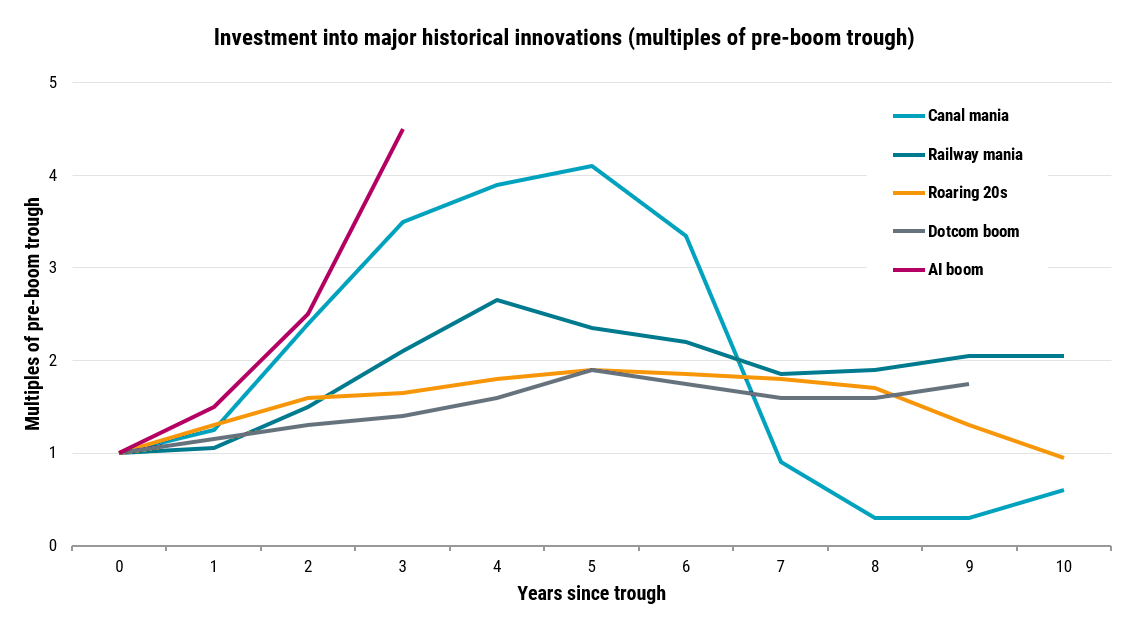
Yo aquí comparto totalmente su prudencia con el precio que se paga. La narrativa macro nos da el contexto, pero al final del día a un gestor hay que medirlo por el acierto en las compañías concretas que mete en cartera.
La fotografía de resultados
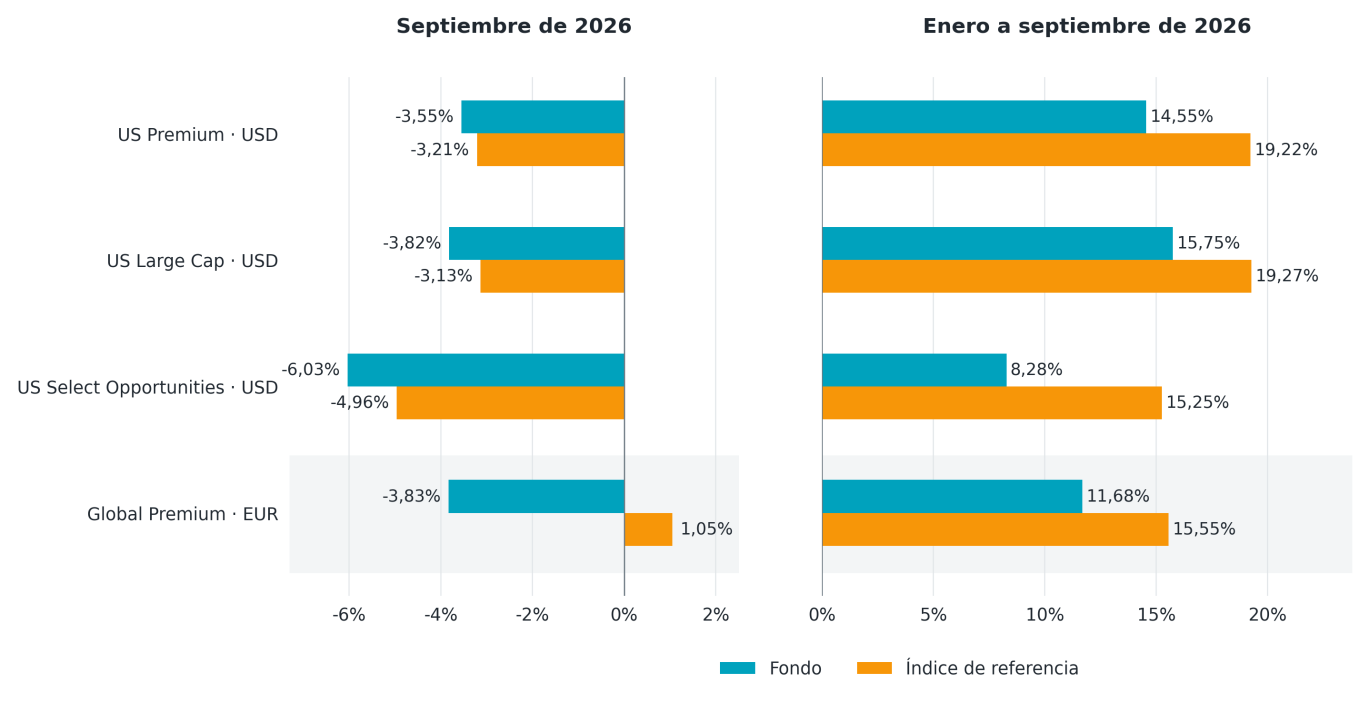
Vamos ya con los números a cierre de septiembre. En el gráfico y en la tabla tenéis a cada fondo comparado con su índice en su misma divisa (que es la única comparación limpia para analizar al equipo gestor). Ojo con un detalle importante: Global Premium está expresado en euros (EUR) y los tres fondos estadounidenses van en dólares (USD), así que no se pueden mezclar sus cifras como si fueran un ranking homogéneo para un inversor en euros.
| Fondo y clase | ISIN | Índice de referencia | Septiembre 2026 (fondo / índice) | Enero a septiembre 2026 (fondo / índice) |
|---|---|---|---|---|
| US Premium I USD | LU0226954369 | Russell 3000 Value | -3,55% / -3,21% | +14,55% / +19,22% |
| US Large Cap I USD | LU0474363545 | Russell 1000 Value | -3,82% / -3,13% | +15,75% / +19,27% |
| US Select Opportunities I USD | LU0674140123 | Russell Mid Cap Value | -6,03% / -4,96% | +8,28% / +15,25% |
| Global Premium I EUR | LU0233138477 | MSCI World | -3,83% / +1,05% | +11,68% / +15,55% |
En septiembre, los cuatro cedieron terreno frente a sus índices: US Premium se dejó 0,34 puntos porcentuales relativos, US Large Cap 0,69 puntos, US Select Opportunities 1,07 puntos y Global Premium sufrió el mayor desfase con 4,88 puntos de diferencia. Este último notó muchísimo tanto su bajo peso en tecnología como el tropiezo de varios nombres propios en cartera.
Eso sí, un matiz curioso que conviene tener en el radar: si miramos al S&P 500 (que llevaba un +12,75% en dólares en el año), tanto US Premium (con unos 1,8 puntos de ventaja) como US Large Cap (con 3 puntos por encima) le iban ganando en 2026, a pesar de ir por detrás de sus respectivos índices value.
Análisis fondo a fondo
Robeco BP US Premium Equities (septiembre: -3,55% | 2026: +14,55%)
Empezamos por el fondo multicap estadounidense. En septiembre aguantó bastante cerca del Russell 3000 Value (-3,55% frente a -3,21%), aunque en el acumulado del año la brecha sí es relevante: sube un +14,55% frente al +19,22% de su índice, lo que supone 4,67 puntos porcentuales menos.
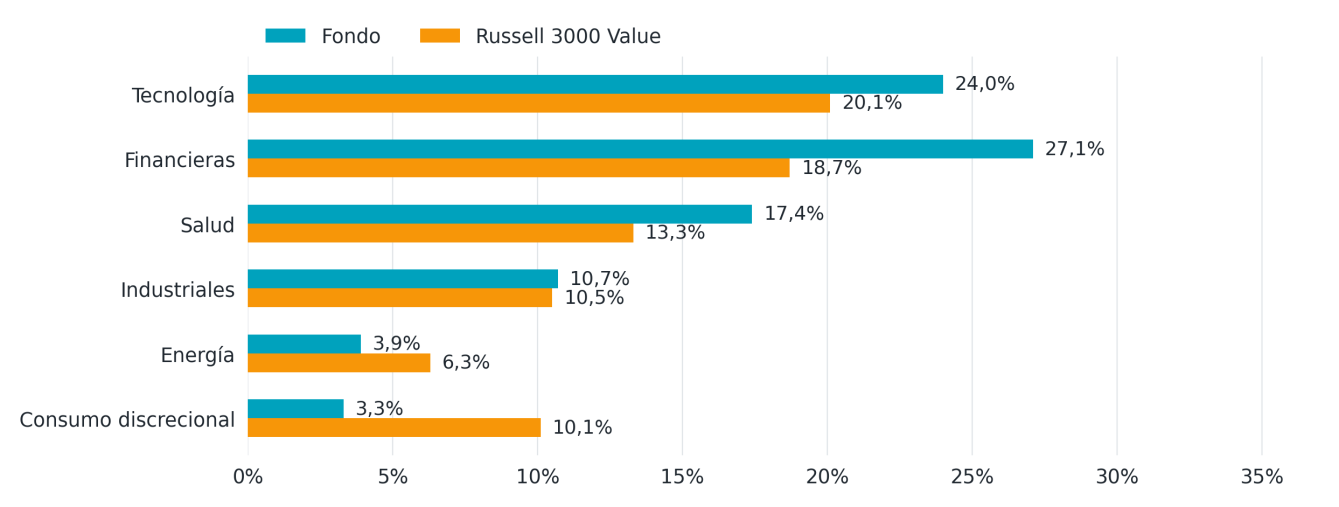
Fijaos en el primer dato del gráfico porque rompe el tópico habitual: el fondo tenía un 24,0% en tecnología frente al 20,1% del índice value. Es decir, frente a su referencia, la distribución por sectores en realidad le ayudó, y lo que le penalizó fue la selección concreta de compañías (qué tecnológicas llevaba y cuáles dejó fuera).
Para que os hagáis una idea, solo el hecho de no tener Apple ni Intel en cartera le costó 84 puntos básicos de rentabilidad relativa en septiembre. A esto se sumó la debilidad de CDW, de Cencora y el recorte del -18% en Booking Holdings, mientras que en salud le pesó no llevar ni Thermo Fisher ni Moderna.
En el conjunto del año, esa selección de valores dentro de tecnología y consumo discrecional explica gran parte del retraso frente al Russell 3000 Value (aunque la sobreponderación en tecnología y la infraponderación en consumo mitigaron parte del golpe). En cambio, si lo medimos contra el S&P 500, sigue por delante en el año precisamente gracias a sus tecnológicas (aunque septiembre redujera esa ventaja). Durante el mes de septiembre no abrieron ni cerraron ninguna posición completa en cartera (lo que no quita que pudieran ajustar pesos entre las que ya tenían).
Robeco BP US Large Cap Equities (septiembre: -3,82% | 2026: +15,75%)
El fondo de grandes compañías cayó un -3,82% en el mes frente al -3,13% del Russell 1000 Value, dejando el balance anual en un +15,75% frente al +19,27% de su índice value (y, como decíamos antes, 3 puntos por encima del S&P 500).
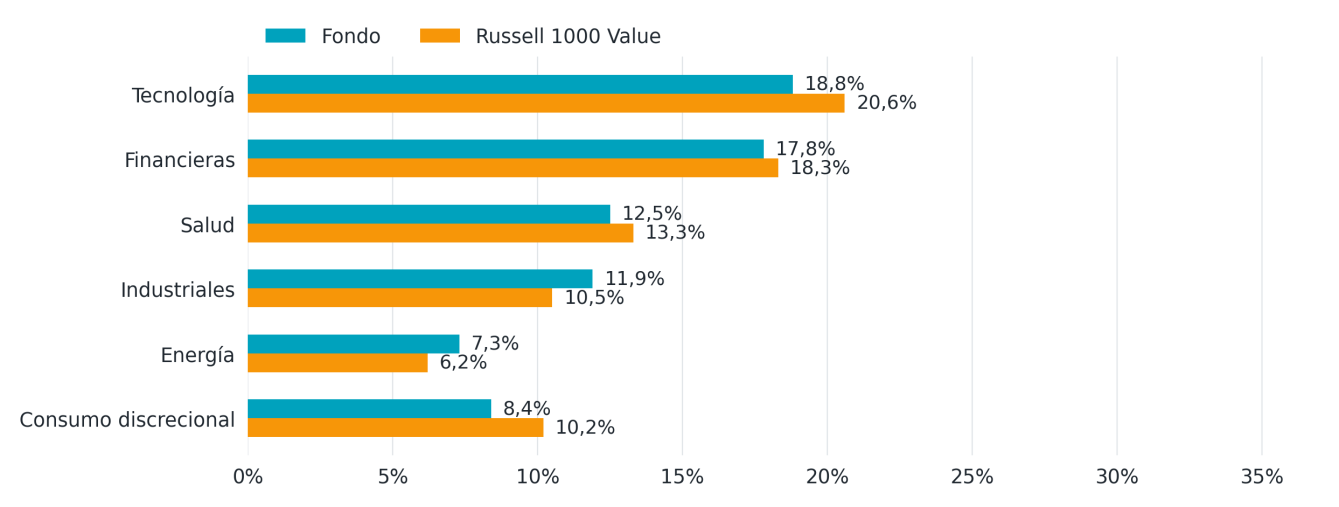
Aquí el tropiezo de septiembre vino por la selección de valores en financieras, materiales y energía. El caso más sonado fue el de la minera Kinross Gold, que se desplomó un -22% tras recortar sus previsiones de producción y subir estimaciones de costes por problemas operativos. Es el ejemplo perfecto de lo que implica comprar una minera: no estás comprando solo la cotización del oro, sino también sus costes de extracción, su producción y el riesgo de que la directiva falle en la ejecución.
En el lado positivo, el fondo sí capturó parte del tirón tecnológico gracias a nombres como Applied Materials, Micron, Marvell, Microchip y Dell, además de la buena aportación de Meta. Como veis, hacer inversión value no significa estar peleado con la tecnología si encuentras buenos fundamentales a un precio sensato. De hecho, esa selección tecnológica ha sido su principal motor de valor añadido frente al S&P 500 en 2026 (compensando el llevar menos peso total en el sector que el índice general).
Cerró septiembre con un 18,8% en tecnología (frente al 20,6% del Russell 1000 Value) y, en cuanto a movimientos de cartera, dio entrada a una compañía de Utilities y vendió cuatro posiciones (dos financieras y dos de Utilities).
Robeco BP Global Premium Equities (septiembre: -3,83% | 2026: +11,68% en EUR)
El fondo global fue el que sufrió el bache relativo más brusco en septiembre: retrocedió un -3,83% mientras el MSCI World avanzaba un +1,05%. Esos 4,88 puntos porcentuales de diferencia en un solo mes dejaron su rentabilidad acumulada del año en el +11,68%, frente al +15,55% del índice.
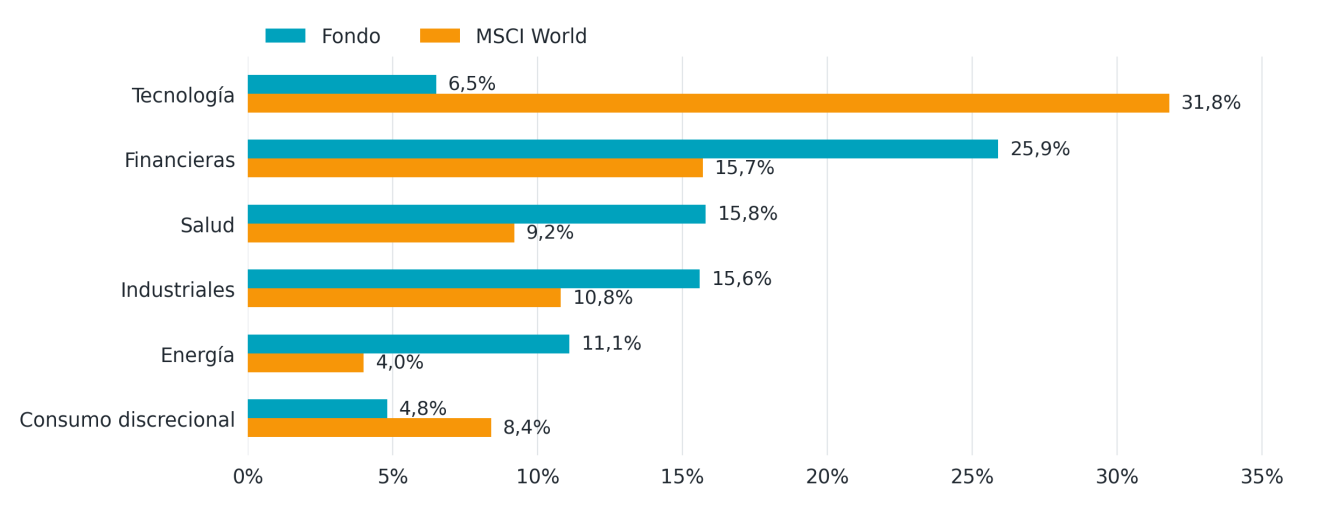
Basta un vistazo al gráfico para entender el porqué: el fondo solo lleva un 6,5% en tecnología frente al 31,8% que pesa en el MSCI World, y a cambio carga un 25,9% en financieras (frente al 15,7% del índice), además de sobreponderar salud, industriales y energía. Con una estructura tan distinta, cada vez que el mercado se estrecha y vuelven a mandar las grandes tecnológicas, el fondo se desmarca por completo del índice.
Pero es que, además, en septiembre se juntó el hambre con las ganas de comer: tenía muy poca tecnología y la poca que tenía fue mal. Sus valores tecnológicos cayeron en torno a un -8% en un mes en el que el sector tecnológico del índice subió cerca de un +4%, con Gen Digital, Salesforce y CDW entre los principales lastres. Si a eso le sumamos no llevar Meta y la flojera de varias industriales y farmacéuticas en cartera, tenemos la foto completa de por qué restó tanto el posicionamiento como la selección.
El equipo estuvo bastante activo en septiembre: abrió tres posiciones nuevas (un banco de mercados emergentes, una compañía estadounidense de servicios sanitarios y seguros de salud, y una química japonesa) y cerró once repartidas por Norteamérica, Europa, Asia y Australia. Personalmente, creo que es un fondo que aporta una descorrelación real frente a un MSCI World hiperconcentrado en los gigantes estadounidenses, pero quien lo tenga en cartera debe asumir que se va a quedar atrás si el liderazgo del mercado no se abre.
Robeco BP US Select Opportunities Equities (septiembre: -6,03% | 2026: +8,28%)
Terminamos el repaso individual con el fondo de medianas compañías estadounidenses, que cedió un -6,03% en septiembre frente al -4,96% del Russell Mid Cap Value. En el año gana un +8,28% frente al +15,25% de su referencia, un retraso de 6,97 puntos porcentuales que lo convierte en el más rezagado de los cuatro frente a su índice en 2026.
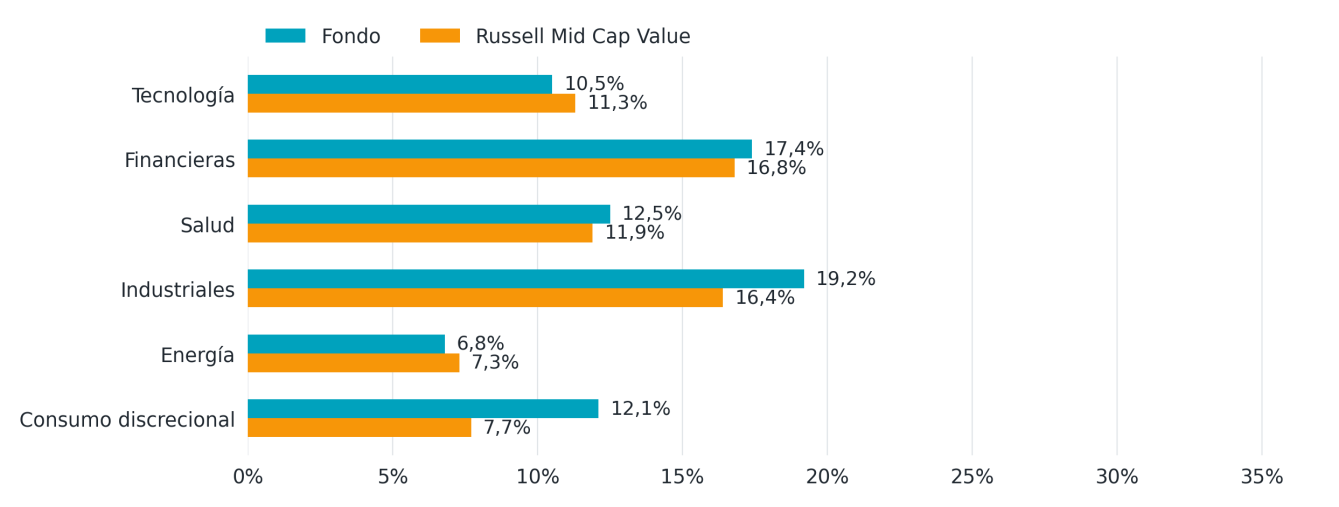
En septiembre el castigo vino por la selección dentro de salud y tecnología. En salud restaron Cencora, Labcorp, McKesson y STERIS (además de no tener empresas de ciencias de la vida, que lo hicieron muy bien), y en tecnología pesaron CDW, Autodesk y Gen Digital.
Si abrimos el foco a todo 2026, hay un dato muy llamativo que da Robeco: solo el hecho de no haber tenido en cartera SanDisk, Western Digital ni Hewlett Packard Enterprise le ha costado unos 4,4 puntos porcentuales de impacto relativo negativo. Y aunque acertó de pleno en otros nombres que subieron con fuerza (como NetApp o Marvell), no fue suficiente para tapar ese hueco. También le han pasado factura las compañías ligadas al ciclo inmobiliario y la vivienda (como NVR, Somnigroup y TopBuild), penalizadas por unos tipos hipotecarios altos que han enfriado la actividad del sector.
Aquí el índice justo es el Russell Mid Cap Value (no el S&P 500), y el hecho de ir casi siete puntos por detrás de otras medianas compañías value nos obliga a vigilar de cerca el acierto del gestor en la selección de valores. En septiembre compraron tres compañías (en financieras, tecnología y Utilities) y vendieron dos (en materiales y Utilities), manteniendo intacto su proceso habitual.
El horizonte largo y qué implica todo esto para nuestras carteras
Como siempre os digo, ni un buen año convierte a un gestor en un genio ni un mal mes de septiembre invalida un proceso de inversión. Si miramos las rentabilidades anualizadas netas a 3, 5 y 10 años (manteniendo las mismas clases institucionales y divisas de todo el artículo), la foto de largo plazo tiene luces y sombras:
| Fondo e índice | 3 años (anualizado) | 5 años (anualizado) | 10 años (anualizado) |
|---|---|---|---|
| US Premium I USD | 16,50% | 11,18% | 11,06% |
| Russell 3000 Value USD | 19,97% | 11,68% | 11,31% |
| US Large Cap I USD | 18,81% | 12,60% | 11,82% |
| Russell 1000 Value USD | 20,07% | 11,92% | 11,43% |
| Global Premium I EUR | 17,04% | 13,08% | 10,59% |
| MSCI World EUR | 18,59% | 12,34% | 12,69% |
| US Select Opportunities I USD | 13,57% | 8,70% | 9,66% |
| Russell Mid Cap Value USD | 17,50% | 9,26% | 9,93% |
¿Qué nos dice la tabla? US Large Cap es el más consistente del grupo, batiendo a su índice value tanto a 5 como a 10 años. Global Premium supera al MSCI World a 5 años, pero se queda por detrás a 3 y a 10 años (algo comprensible viendo el rodillo tecnológico de la última década). Por su parte, tanto US Premium como US Select Opportunities ceden terreno en las tres ventanas temporales, lo que nos recuerda que para juzgar la consistencia hay que mirar también periodos móviles y el riesgo asumido en cada tramo.
Claves para el inversor
Primero, cuidado con acumular varios fondos de la misma casa pensando que estamos diversificando, porque comparten proceso, sesgos e incluso nombres propios (como CDW o Cencora). La diversificación de verdad hay que comprobarla mirando qué empresas, sectores, países y estilos llevamos debajo.
Segundo, recordad que comprar una clase denominada en euros no significa que tenga la divisa cubierta, y tanto esa cobertura como las comisiones de cada clase cambian el resultado que llega a nuestro bolsillo.
Por mi parte, sigo monitorizando a Boston Partners combinando dos cosas: que no pierdan la disciplina en sus tres círculos (value, quality y momentum) y que esa selección se refleje en los números. Si el mercado por fin ensancha su liderazgo más allá de las megacaps tecnológicas, estas carteras tienen mucho terreno para recuperar. Eso sí, si el flujo sigue concentrado en los mismos nombres de siempre o aparecen nuevos tropiezos empresariales en cartera, el retraso relativo puede prolongarse un tiempo más.
Fuentes: Robeco y Boston Partners (informes de los fondos y presentación de Mike Mullaney en Madrid), con datos a 30 de septiembre de 2026, y proyecciones de la Oficina Presupuestaria del Congreso de EE. UU. (CBO). Rentabilidades netas de comisiones de las clases indicadas, en la divisa de cada clase. Las opiniones de Mike Mullaney son suyas y pueden cambiar. Este artículo tiene carácter informativo y no constituye una recomendación de inversión personalizada. Rentabilidades pasadas no garantizan rentabilidades futuras.