Un año que está costando
Soy consciente de que 2026 no está siendo el año que esperabais de la renta fija. La parte de la cartera que debía daros tranquilidad se ha movido más de lo previsto, y a nadie le gusta ver eso. Es una reacción normal y no voy a quitarle importancia.
Lo que sí quiero es que miremos lo que ese movimiento deja detrás. Cuando los bonos bajan de precio, la rentabilidad que ofrecen a quien entra a partir de ese momento sube: precio ↓ → rentabilidad de entrada ↑. Hoy estamos en ese punto. Por eso mi mensaje es que toca sembrar. La cosecha, si llega, llegará en los próximos trimestres y años, no en las próximas semanas.
La rentabilidad de partida vuelve a niveles de 2023
La TIR (tasa interna de rentabilidad) es la rentabilidad anual que ofrecen hoy los bonos de la cartera si se mantienen hasta su vencimiento y no hay impagos. No es un cupón que se cobre cada año, pero funciona como brújula. Hoy marca 8,46%. A cierre de 2023 marcaba 8,51%.
| Fecha o periodo | Dato | Qué es |
|---|---|---|
| 29 de diciembre de 2023 | TIR 8,51% | Punto de partida entonces |
| Año 2024 | Rentabilidad +13,40% | — |
| Año 2025 | Rentabilidad +10,38% | — |
| 30 de septiembre de 2026 | TIR 8,46% | Punto de partida hoy |
Desde aquel punto de partida, el fondo subió un 25,17% acumulado en 2024 y 2025. No os prometo que se repita. Lo que sí veo es que partimos de una base casi idéntica (a solo 5 puntos básicos), y que no hace falta una gran bajada de tipos ni otra compresión de diferenciales para aspirar a un resultado atractivo.
Si tipos y crédito se quedan donde están, la referencia es una rentabilidad cercana al 8,5% anual antes de gastos. Es un ejercicio teórico, no una rentabilidad garantizada.
Si cambian los tipos de interés
El fondo tiene una duración de 5,76 años. Dicho sin jerga: por cada punto porcentual (100 puntos básicos, pb) que se muevan los tipos de mercado, el precio de la cartera se mueve aproximadamente un 5,76% en sentido contrario. Después sumamos la TIR de partida para estimar doce meses.
| Tipos de mercado (diferenciales estables) | Efecto inicial en precio | A doce meses, antes de gastos |
|---|---|---|
| Bajan 100 pb | +5,76% | +14,22% |
| Sin cambios | 0,00% | +8,46% |
| Suben 100 pb | -5,76% | +2,70% |
Fijaos en la última fila. Aunque los tipos suban un punto entero, la rentabilidad de partida amortigua el golpe y el resultado sigue en positivo. Para eso sirve empezar con una TIR alta. Una subida de tipos no es mi escenario central, pero no la descarto y puede darnos un tramo incómodo por el camino.
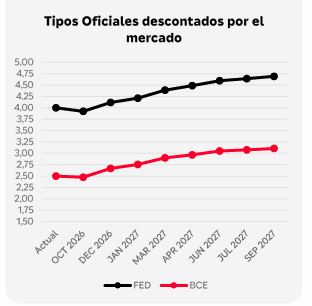
Actualmente el mercado descuenta hasta tres subidas de tipos en EE. UU. y dos más en Europa. En mi opinión, puede que se haya pasado de frenada.
Si cambia el crédito
El diferencial (spread) es la prima extra que paga una empresa por encima de un gobierno. Cuando la economía se tensa, esa prima sube y los bonos de empresas bajan de precio. La sensibilidad del fondo es de 4,09 años: un ensanchamiento de 100 pb restaría un 4,09% al precio, y un estrechamiento equivalente lo sumaría.
| Diferenciales (tipos estables) | Efecto inicial en precio | A doce meses, antes de gastos |
|---|---|---|
| Se estrechan 100 pb | +4,09% | +12,55% |
| Sin cambios | 0,00% | +8,46% |
| Se ensanchan 100 pb | -4,09% | +4,37% |
Cálculos propios con las mismas hipótesis. Se aplican al diferencial de la cartera MAN (OAS, diferencial ajustado por opciones, publicado de 299 pb), no al del índice general.
Hay que ser sinceros: los diferenciales generales están bajos. El índice de crédito de calidad en EE. UU. cerró septiembre en 84 pb, con mínimos recientes de 73 pb. Por eso no basamos la idea en que se estrechen mucho más. El del fondo es mayor (299 pb, frente a 256 pb en diciembre de 2025), pero eso se analiza emisor por emisor y no demuestra que esté barato ni caro.
Lo que sí ayuda es el contexto de beneficios. FactSet prevé un crecimiento de beneficios del S&P 500 del 29,5% en el tercer trimestre de 2026, y las estimaciones se han revisado un 1,4% al alza entre junio y septiembre. Son previsiones, el S&P 500 no es la cartera del fondo, y lo que importa es que el crecimiento se convierta en caja y capacidad de pagar deuda.
Tipos y crédito a la vez
En el mercado real los dos factores se mueven juntos. Esta matriz los combina (estimaciones ilustrativas a doce meses, antes de gastos).
| Tipos de mercado | Crédito -100 pb | Crédito sin cambios | Crédito +100 pb |
|---|---|---|---|
| Tipos -100 pb | +18,31% | +14,22% | +10,13% |
| Tipos estables | +12,55% | +8,46% | +4,37% |
| Tipos +100 pb | +6,79% | +2,70% | -1,39% |
Ocho de las nueve casillas son positivas. La única negativa (-1,39%) exige que tipos y diferenciales suban a la vez un punto entero. Una TIR alta reduce parte del riesgo, pero no lo elimina. Y fijaos en la esquina de arriba a la derecha: si los tipos bajan pero el crédito empeora (algo típico de una desaceleración), el resultado sigue siendo de +10,13%.
Lo que las tablas no ven: el gestor
Las tres tablas tienen un límite: suponen una cartera congelada durante un año. En la realidad hay un gestor tomando decisiones, y eso pesa sobre todo en la casilla incómoda. Cuando los diferenciales se ensanchan, los bonos valen menos hoy (eso sí lo recogen las tablas) → pero los bonos nuevos se compran con más rentabilidad (eso no lo recogen). Un gestor que compra cuando otros venden puede convertir un mal tramo en la mejor siembra.
Jonathan Golan ha demostrado en el pasado saber hacerlo. No es un gestor que no cae. En el periodo que incluye el hundimiento de los bonos en 2022 perdió un 10,4%, algo más que sus comparables (9,7%). Lo que ha hecho es recuperar con creces:
| Periodo (datos a 28 de agosto de 2026) | Jonathan Golan | Grupo de comparables |
|---|---|---|
| Periodo que incluye la caída de 2022 | -10,4% | -9,7% |
| Año siguiente | +11,9% | -2,0% |
| Segundo año siguiente | +21,0% | +7,2% |
| Últimos doce meses | +5,9% | +1,5% |
| Siete años (acumulado) | +66,1% | +6,3% |
Un matiz importante. Este es el historial de Golan en varios fondos (Schroders y Man) desde 2017, no el de este fondo en solitario. Además, 2022 mezcló una gran subida de tipos con un ensanchamiento del crédito, así que no aísla el efecto de los diferenciales. Y lo que ocurrió antes no garantiza que se repita. Lo cuento porque describe cómo actúa, no porque sea una promesa.
También quiero destacar que el comportamiento pobre del fondo este año se ha debido principalmente a la subida de tipos y no a una mala selección de bonos por parte del gestor. Este fondo tiene la obligación, por folleto, de mantener una duración de entre 4 y 6 años.
Quién gestiona
Jonathan Golan lleva el fondo desde Londres, dentro de GLG Partners, la parte discrecional de Man Group (la de Man Alpha Select). Llegó a Man en julio de 2021 desde Schroders, donde pasó ocho años y gestionaba crédito desde 2017. Estudió economía financiera en Oxford. En 2025 FE fundinfo lo nombró Alpha Manager del año y Citywire le da su calificación máxima (AAA) desde hace tiempo. Son premios que miran resultados pasados: contexto, no garantía.
Trabaja con un equipo propio de siete personas, con experiencia previa en PIMCO, el Banco de Inglaterra, BlackRock o J.P. Morgan, entre otras casas. Además cuenta con la plataforma de crédito de Man (60.000 millones de dólares y más de cien profesionales). Ojo: esos recursos son compartidos por toda la casa y no trabajan en exclusiva para este fondo.
Qué propongo
Aumentar la duración por etapas, conservando la liquidez que cada uno necesite. Si el mercado se tensa, ampliamos la posición con mejores precios de entrada. Si no, ya habremos empezado. Escalonar reduce la dependencia de una sola fecha y nos deja revisar la decisión si cambian los tipos o el crédito.
Y paciencia. Es una siembra con horizonte de varios trimestres, no de varias semanas. Habrá meses en los que el fondo se mueva en contra, y conviene asumirlo antes de entrar.
Fuente: datos de MAN Global Investment Grade Opportunities a 30 de septiembre de 2026, FactSet y FE fundinfo (historial del gestor a 28 de agosto de 2026). Las estimaciones a doce meses son cálculos propios e ilustrativos, antes de gastos, basados en la TIR y las sensibilidades publicadas, y suponen una cartera sin cambios. Este artículo tiene carácter informativo y no constituye una recomendación de inversión personalizada. Rentabilidades pasadas no garantizan rentabilidades futuras.